De droom van een vakantiehuis verwezenlijken: De beste adviezen van de bankadviseur voor het stap voor stap kopen van een vakantiehuis

Karen Laursen, hoofd Private Banking bij de Deense Merkur, begeleidt je stap voor stap bij het kopen van een vakantiehuis en vertelt waar je op moet letten voordat je koopt. Lees ook over de belangrijkste financiële ervaringen van Thomas Gustav Hedegaard, die op 23-jarige leeftijd in zijn eigen vakantiehuis investeerde. De informatie in dit artikel is gebaseerd op Deense omstandigheden en regels, dus vergeet niet om met je bankadviseur te praten om er zeker van te zijn dat je alles weet wat je moet weten bij het kopen van een vakantiehuis in Nederland.
Wil je liever naar de aflevering luisteren? Luister hier naar de aflevering met Karen Laursen en Thomas Gustav Hedegaard van onze podcast SOMMERHUSLIV of waar je ook naar podcasts luistert.
Bij Landfolk zijn we grote liefhebbers van vakantiehuizen, en we weten dat veel Nederlanders dromen van het bezitten van een vakantiehuis. Maar waar begin je als je wilt uitzoeken of het kopen van een vakantiehuis een goede financiële keuze is? Hoeveel mag het kosten? Welke zaken moet je in je budget opnemen?

Geen berichten op Landfolk.com worden gesponsord of op een andere manier ondersteund door bedrijven die in interviews of andere artikelen worden genoemd. De geïnterviewde personen nemen uitsluitend deel op basis van hun expertise of ervaring.
Daarom hebben we gesproken met Karen Laursen, hoofd Private Banking bij de Deense Merkur Andelskasse, en Thomas Gustav Hedegaard, die onlangs eigenaar werd van een vakantiehuis in Denemarken, over hoe je te werk moet gaan als je een vakantiehuis wilt kopen – van begin tot eind, en waar je op moet letten voordat je koopt.
De informatie in dit artikel is gebaseerd op Deense omstandigheden en regels, dus vergeet niet om met je bankadviseur te praten om er zeker van te zijn dat je alles weet wat je moet weten bij het kopen van een vakantiehuis in Nederland.
Een manier om de woningmarkt te betreden
Er zijn veel manieren – en redenen – om een vakantiehuis te kopen. Voor de 23-jarige Thomas Gustav Hedegaard was het kopen van een perceel op Djursland in Denemarken en daarop een vakantiehuis bouwen niet alleen een droom van een vakantiehuis. Als jonge man in opleiding tot timmerman had hij niet veel geld over in zijn budget om uit te geven, maar vanuit zijn werk en opleiding zag hij dat het voordelig kon zijn om vastgoed te renoveren.
»De romantische gedachte is natuurlijk dat ik in mijn appartement in Aarhus zat en me een vakantiehuis voorstelde en dacht: hoe krijg ik dat voor elkaar? Maar het ging eigenlijk om meer dan alleen geld als het ging om wat bepaalde dat het vakantiehuis een project was dat binnen mijn bereik lag«.
Dus misschien was het de droom van vastgoed die uitgroeide tot een droom van een vakantiehuis
»Ik had niet de financiële middelen om de markt op te komen met een appartement of iets dergelijks in de buurt van Aarhus. Dus wat kon ik me eigenlijk veroorloven? We hadden een grote volkstuin gebouwd, bijna een vakantiehuis, en daar zag ik dat de materiaalkosten ongeveer 300.000 Deense kronen bedroegen. Dus misschien kon ik een perceel vinden dat overeenkwam met een deel van het budget dat ik over had.«
Thomas Gustav Hedegaard ging vervolgens zitten en maakte een berekening die hem tussen de 500.000 en 600.000 Deense kronen gaf om mee te spelen. Hij zou voor dat bedrag geen appartement kunnen kopen, maar wel een perceel voor een paar honderdduizend.
»En toen zag ik dat er eigenlijk ruimte in het budget was om een huis op dat perceel te bouwen. En plotseling kon ik op die manier een goede deal sluiten. Dus misschien was het de droom van vastgoed die uitgroeide tot een droom van een vakantiehuis, omdat dat in die situatie mogelijk werd. Maar het is ook uitsluitend mogelijk omdat ik een toekomst zie waarin ik het vakantiehuis kan verhuren en op die manier een deel van de kosten kan dekken.«

Zo weet je of het een goed idee is om een vakantiehuis te kopen Maar hoe weet je of het een goed idee is om juist jij een vakantiehuis te kopen? Karen Laursen vertelt dat het voor velen een goed idee kan zijn, maar dat het natuurlijk voor anderen niet zo is – en dat je er echt goed over moet nadenken voordat je je stort op het kopen van een vakantiehuis.
»Je kunt gemakkelijk rondlopen in prachtige vakantiehuisgebieden en verliefd worden op het ene charmante vakantiehuis na het andere, maar in wezen moet je beginnen met uit te zoeken wat het financiële kader is dat je hebt, gebaseerd op de economie die je vandaag hebt. Hoeveel kun je hieraan besteden in je maandelijkse budget? En daarna moet je proberen een beetje terug te rekenen en te zien welk type vakantiehuis het dan mogelijk zal zijn om te kopen,« legt ze uit.
Als je een miljoen moet lenen, kost dat alleen al ongeveer 6.000 Deense kronen per maand.
»We hebben heel veel klanten die geconcentreerd zijn rond de grote steden, en die willen natuurlijk soms naar het platteland om wat frisse lucht te krijgen. Maar wat je moet bedenken als je investeert in een vakantiehuis, is dat je ongeveer 8.000-10.000 kronen opzij moet zetten, afhankelijk van hoeveel je hebt gespaard voordat je koopt, dus dat is 8.000-10.000 kronen meer per maand aan vaste lasten. Maar dat hangt natuurlijk af van hoe duur het vakantiehuis is dat je koopt, en welke vaste lasten daarbij horen. Maar als je een miljoen moet lenen, dan kost dat ongeveer 6.000 Deense kronen alleen al daarvoor per maand. En dan zijn er natuurlijk water, verwarming, onroerendgoedbelasting en verschillende kosten die bij het beheer van een vakantiehuis horen.«
Als je berekent dat je niet minstens 8.000-10.000 kronen over hebt in je budget elke maand, is dat een teken dat het kopen van een vakantiehuis misschien niet binnen handbereik ligt op dit moment. Als je daarentegen wat meer ruimte in je budget hebt, kun je de vakantiehuisdroom stap voor stap op deze manier voortzetten, vertelt Karen Laursen:
1. Bereken hoeveel je over hebt in je budget en test het
»Als je overweegt om in een vakantiehuis te investeren, zou ik beginnen met te berekenen hoeveel je vandaag in je budget over hebt. Hoeveel geld ben je gewend uit te geven? Spaar je iets? Als algemene regel geldt dat een gezin van twee volwassenen en twee kinderen 17.000 kronen per maand over moet hebben voor eten, kleding, activiteiten en andere leuke dingen. Wat je daarbovenop over hebt, zijn in principe middelen die je kunt investeren of gebruiken voor een vakantiehuis,« legt Karen Laursen uit.
Nu zetten we dit geld opzij, 8.000 kronen elke maand. Dat zetten we op een rekening en dan kijken we het een half jaar aan. Hoe zou het dagelijks leven zijn als we ook een vakantiehuis hadden? Dat is een van de financiële tests die je zou moeten doen.
Er is echter een maar, vertelt ze:
»Als je een levensstandaard hebt die betekent dat je elke maand al je geld uitgeeft, ongeacht of je 28.000, 29.000 of 30.000 kronen per maand over hebt, dan moet je gedurende een periode bewijzen dat je daadwerkelijk kunt leven van minder dan het bedrag dat je over hebt.«
Daarom stelt ze voor om gedurende een periode te testen hoe het is om minder over te hebben, alsof je al een vakantiehuis bezit:
»Nu zetten we dit geld opzij, 8.000 kronen elke maand. Dat zetten we op een rekening en dan kijken we het een half jaar aan. Hoe zou het dagelijks leven zijn als we ook een vakantiehuis hadden? Dat is een van de financiële tests die je zou moeten doen. Je kunt dat geld altijd opnemen als je uiteindelijk vindt dat het te krap wordt.«
En dan stelt ze voor om de levensstijl uit te proberen voordat je zo'n grote investering doet als het kopen van een vakantiehuis.
»Behalve dat je deze test met je financiën moet doen, vind ik ook dat je gedurende een periode zou moeten testen om in al je vakanties naar een vakantiehuis te gaan, als dat is waar je je financiën op richt. Als het de bedoeling is dat je de komende jaren naar het vakantiehuis gaat in plaats van naar het buitenland te reizen. Misschien kun je er een lenen, en zo niet, dan kun je er een huren.«

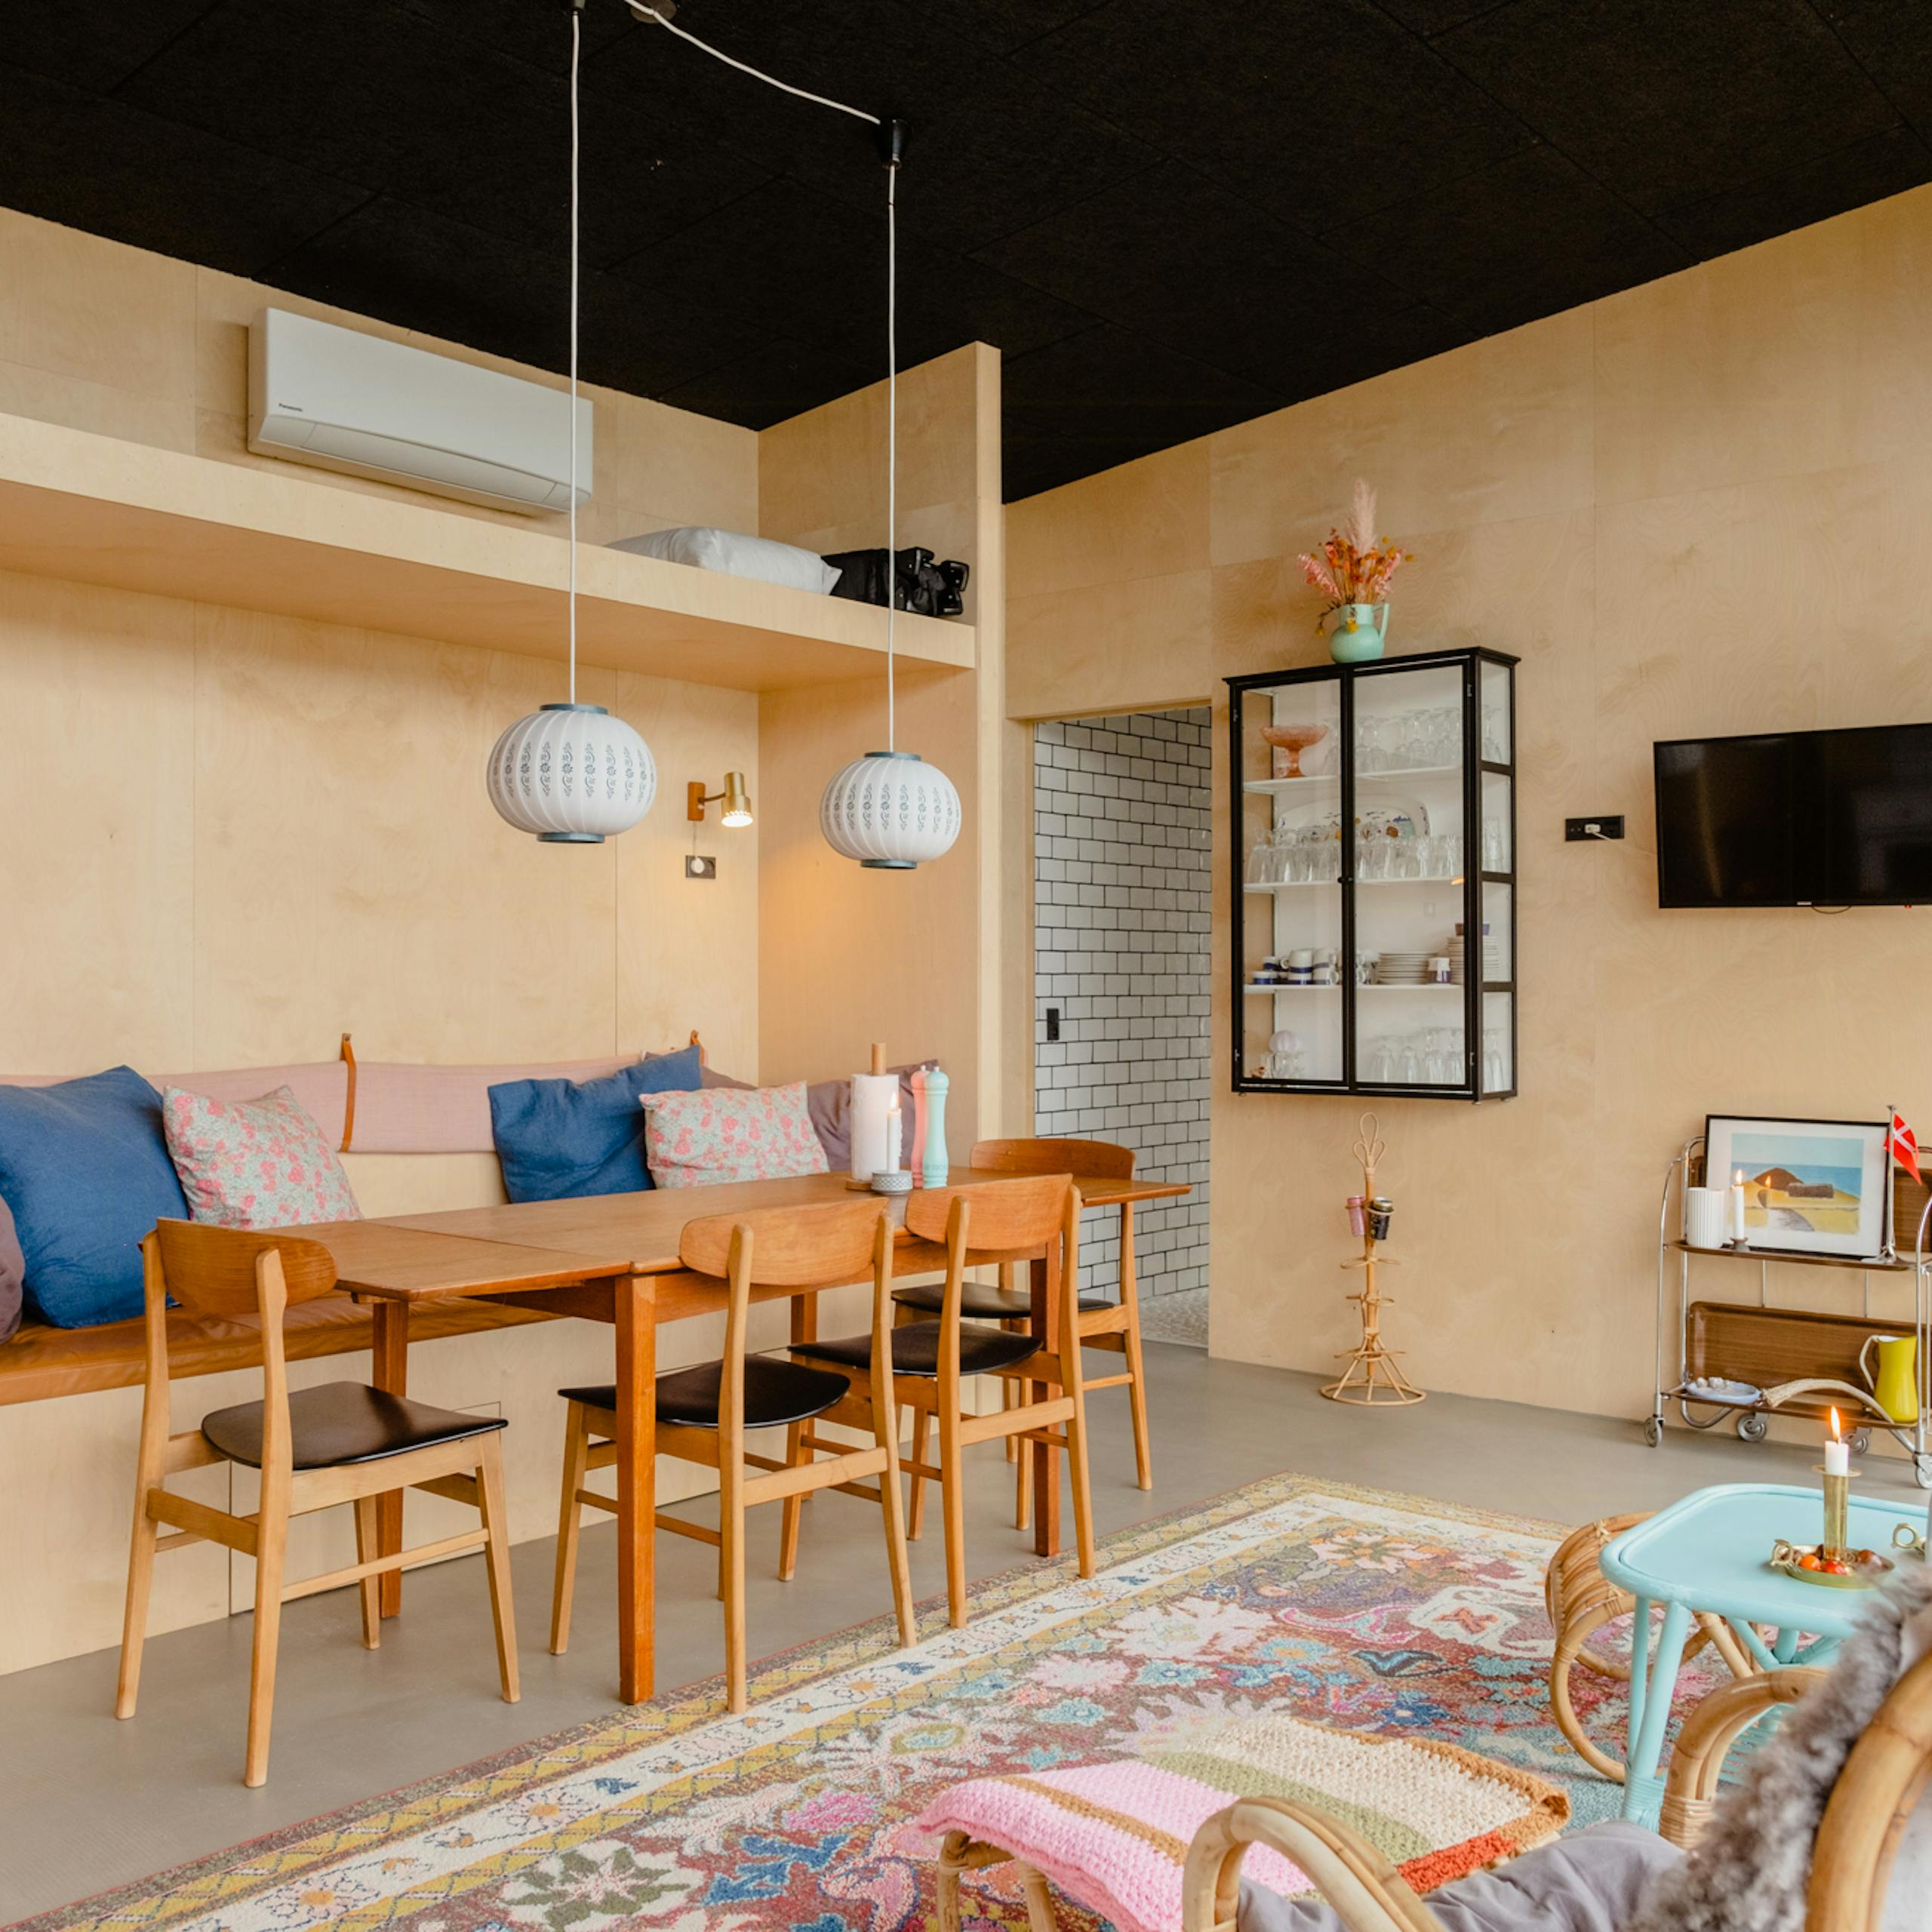
Word één met de natuur in "Oldes Hytte"
- Salling, Denemarken
- 4 gasten · 2 slaapkamers
- 439 m afstand tot strand
- Huis · 47 m²
2. Welke prijsklasse kan ik me veroorloven?
Als je eenmaal hebt berekend hoeveel je elke maand in je budget over hebt, kun je de andere kant op rekenen en zien welke prijsklasse je je kunt veroorloven om naar te zoeken.
Als je een permanente woning koopt, kun je doorgaans 80 procent van de prijs lenen, maar bij een vakantiehuis kun je tot 75 procent van de waarde lenen, vertelt Karen Laursen.
»Je kunt ook het laatste deel van het vakantiehuis laten financieren, maar de meesten kiezen ervoor om de 75 procent te financieren met een hypothecaire lening, naast wat ze zelf hebben gespaard. Het is doorgaans voordeliger om dit te doen, omdat het via een kredietvereniging doorgaans goedkoper is. Het is natuurlijk ook een individuele beoordeling, want sommigen hebben een eigen bijdrage als ze in eerste instantie vastgoed bezitten. Dus als je waarde hebt in je eigen woning, kan dit misschien op deze manier worden gedaan.«
Als je via een kredietvereniging geld leent voor de aankoop van een vakantiehuis, willen zij het vakantiehuis vaak ook zelf taxeren, legt Karen Laursen uit.
»Dat komt omdat de verkoopprijs doorgaans een taxatie is die de makelaar heeft vastgesteld, uitgaande van het feit dat kopers een zo goed mogelijke deal moeten sluiten. Maar doorgaans zal het vakantiehuis worden getaxeerd op de overeengekomen handelsprijs. Als er een groot verschil is tussen deze twee cijfers, krijg je van ons bericht. We werken samen met TotalKredit, dus hun taxateur zal ons feedback geven dat we misschien geen geld kunnen lenen voor die prijs,« zegt ze.
3. Dit moet je meenemen in de berekening als je op zoek bent naar een vakantiehuis
»Welk type vakantiehuis je moet kiezen, hangt helemaal af van waarvoor het vakantiehuis gebruikt zal worden,« zegt Karen Laursen. Maar er zijn toch een paar dingen waar je over na kunt denken:
»Ik vind dat je moet nadenken over de locatie, en dan moet je natuurlijk de gemiddelde prijs per vierkante meter vergelijken in de gebieden waar je een vakantiehuis zoekt. De prijzen van vakantiehuizen zijn landelijk gemiddeld slechts met 7-8 procent gedaald, dus ze hebben geen bijzonder grote daling ondergaan. En dan moet je kijken hoe lang ze op de markt hebben gelegen als ze te koop staan. In het gebied waar ik voor corona een vakantiehuis had, stonden de vakantiehuizen twee tot drie jaar te koop voordat ze werden verkocht. Dat is lang om voor een vakantiehuis te zorgen waar je niet veel interesse meer in hebt.«
Volgens Karen Laursen is het een goed idee om rekening te houden met de volgende elementen wanneer je op zoek bent naar een vakantiehuis:
1. Locatie
2. Prijs per vierkante meter – vergelijk de prijs per vierkante meter in de gebieden waar je zoekt.
3. Ligduur – hoe lang hebben de vakantiehuizen in het gebied gemiddeld te koop gestaan? Zelfs als je denkt dat je het vakantiehuis voor altijd zult hebben, is het een goed idee om dit in gedachten te houden als je mogelijk jarenlang kosten hebt voor een vakantiehuis nadat je het eigenlijk wilde verkopen.
4. Onroerendgoedbelasting – die in de meest aantrekkelijke vakantiehuisgebieden duurder kan zijn dan elders in het land. Hierover word je altijd duidelijk geïnformeerd voordat je koopt.
5. Kosten voor water, verwarming en elektriciteit
6. Vakantiehuisverzekering
7. Riool – in sommige vakantiehuisgebieden is het riool binnenkort zo oud dat het vervangen moet worden. Controleer de lokale plannen in het gebied en de verenigingen van eigenaren om te zien of daar een potentiële uitgave ligt.
8. Natuurlijke omstandigheden van het gebied – een vakantiehuis aan zee vereist ander onderhoud dan een vakantiehuis in de bergen, dus houd rekening met wat het vakantiehuis nodig zal hebben op basis van het gebied waarin het zich bevindt.
9. Overige bedrijfs- en onderhoudskosten
10. Verhuurhistorie – als het vakantiehuis eerder is verhuurd, kun je de historie van de afgelopen drie jaar controleren en 75% van die huurinkomsten bij je inkomen optellen. Hierdoor neemt het overschot in je budget toe en kun je een duurder vakantiehuis veroorloven. Als het nog niet eerder is verhuurd, kun je een schatting krijgen van de historie van vergelijkbare vakantiehuizen van een verhuurbedrijf.
Daarnaast benadrukt Thomas Gustav Hedegaard het belang om echt goed na te denken over welke uitgaven invloed kunnen hebben op hoeveel geld je elke maand overhoudt wanneer je de levensstijl met een vakantiehuis omarmt:
»Als je van plan bent om zelf te renoveren en te bouwen, is het belangrijk dat je bijvoorbeeld nadenkt over transportkosten van en naar het vakantiehuis. Dat had ik niet bedacht. Het vereiste dat ik een auto had met brandstof en verzekeringen,« vertelt hij.
»En dan zijn er verschillende uitgaven voor de bank. Dat is geld dat niet noodzakelijkerwijs op welke manier dan ook terugkomt. Dat liep op tot misschien wel 15.000 kronen, waarbij ik moest toezien hoe het in de zakken van anderen belandde. Dat is natuurlijk eerlijk, want zij nemen een risico door mij het geld te lenen, maar het waren uitgaven die geen deel uitmaken van de investeringen die ik doe door te bouwen.«
4. Controleer de verhuurhistorie van het vakantiehuis
Als je een vakantiehuis koopt dat eerder is verhuurd, kun je meestal zien wat de huurinkomsten de afgelopen drie jaar zijn geweest. En dat is van belang voor je lening:
»Je kunt 75 procent van deze huurinkomsten nemen en dit bedrag toevoegen aan wat je elke maand in je budget over hebt. Dat betekent dat je een duurder vakantiehuis kunt kopen, omdat het bedrag dat je over hebt positief wordt beïnvloed door deze huurinkomsten.«
Dit alles is om zo goed mogelijk voor jou en je financiën te zorgen, zodat je op de lange termijn geen te krappe financiën hebt. Het moet immers een goede ervaring zijn om een vakantiehuis te hebben.
»Als je verliefd bent geworden op een vakantiehuis dat nog niet eerder is verhuurd, is het vaak mogelijk om hulp te krijgen, zegt Karen Laursen. Praat met een verhuurbedrijf en kijk of zij je een schatting kunnen geven van wat een vergelijkbaar vakantiehuis van dezelfde grootte met hetzelfde aantal slaapplaatsen aan huurinkomsten zou kunnen genereren. Hoeveel zou je het vakantiehuis moeten verhuren en wat zou de prijs per week doorgaans zijn? Hoewel de schatting als een soort documentatie kan worden gebruikt, zal de bank toch voorzichtiger zijn dan wanneer het vakantiehuis zelf een historie had in dit opzicht,« zegt Karen Laursen.
»Dit alles is om zo goed mogelijk voor jou en je financiën te zorgen, zodat je op de lange termijn geen te krappe financiën hebt. Het moet immers een goede ervaring zijn om een vakantiehuis te hebben.«


Vakantiehuis voor gezinnen in het met heide begroeide landschap
- Svinkløv Plantage, Denemarken
- 6 gasten · 3 slaapkamers
- 103 m afstand tot strand
- Huis · 89 m²
5. »Die domme bank, hoe bedrieg ik ze?«
Dat de bank ook rekening zou houden met zijn financiën, was niet het eerste waar Thomas Gustav Hedegaard aan dacht toen hij geld moest lenen voor een vakantiehuis.
»Voordat ik geld mocht lenen, en voordat ik de eerste gesprekken met mijn bank had, denk ik eigenlijk dat ik een beetje bang was voor de bank. Maar je moet niet vergeten dat ze medespelers zijn in die situatie. En ik denk dat ik soms thuis zat en dacht, die domme bank, hoe bedrieg ik ze om me wat meer te lenen. Het hele proces van een goede dialoog met je bank kunnen voeren, is iets wat ik denk dat belangrijk was voor mij om te leren, dat de bank in die situatie eigenlijk voor mij werkte,« vertelt hij.
6. Kies oplossingen die het mogelijk maken om het vakantiehuis weer te verkopen
Een deel van het financieel afhankelijk worden van een vakantiehuis, gaat ook over het nadenken over de mogelijkheid dat iemands levenssituatie en de hoeveelheid extra geld in het budget kunnen veranderen. Daarom is het belangrijk om het vakantiehuis weer kwijt te kunnen raken als dat nodig mocht zijn, en dat is iets waar Thomas Gustav Hedegaard veel over heeft nagedacht.
»De bank vertelde me dat de kwaliteit van wat gebouwd werd op een niveau moest zijn dat het weer verkocht kon worden. Hoe diep mijn intenties ook waren om het voor altijd te behouden, het mocht geen te eigenaardig vakantiehuis worden dat alleen ik zou waarderen,« vertelt hij.
Toch sta ik voor keuzes gedurende het hele bouwproces, waarbij ik me afvraag of ik de enige ben die de waarde ziet in de oplossingen die ik kies.
Hij heeft zelf zijn eigen vakantiehuis gebouwd terwijl hij zich opleidde tot timmerman, en met het budget van een student was het extra belangrijk om slimme, economische keuzes te maken. Tegelijkertijd heeft hij als timmerman een liefde voor kwaliteit en goed vakmanschap.
»Het zal klinken alsof de intentie is om het vakantiehuis te verkopen, en dat is het niet. Toch sta ik voor keuzes gedurende het hele bouwproces, waarbij ik me afvraag of ik de enige ben die de waarde ziet in de oplossingen die ik kies. Als ik plotseling veel uren besteed aan het leggen van een vloer, had het dan net zo goed een goedkope plastic vloer kunnen zijn die gemakkelijker te onderhouden en te verhuren zou zijn? Daar heb ik beoordeeld dat het de tijd en het geld waard is, alleen omdat het voor mij in deze situaties iets waard is,« vertelt hij.
»In die situaties kan ik niet uitmaken of economie en bewustzijn van verhuurwaarde zozeer in focus moeten staan. Maar dat zijn de interessante keuzes – vooral als ik weet dat ik helemaal op het randje zat om geld te mogen lenen met relatief weinig over in het budget elke maand.«

Een deel van wat hem in staat heeft gesteld om hoogwaardige oplossingen te creëren die toch budgetvriendelijk waren, is het online zoeken naar goede vondsten – en voorbereid zijn om toe te slaan:
»Ramen met verkeerde afmetingen, gebruikte deuren en gebruikte vloeren van mooie materialen, die had ik niet willen missen, maar ze waren ook goedkoper dan wanneer ik ze nieuw had gekocht. En daar kun je het risico lopen vijf terrasdeuren te vinden die perfect bij het vakantiehuis passen op een wat ongelegen moment. Die uitgave van misschien 500-600 kronen per maand voor een kleine opslagruimte kan je op de lange termijn veel geld besparen. Dat is een plek waar je wat meer geld kunt vinden in een bouwproces,« vertelt hij.
Hoe diep mijn intenties ook waren om het voor altijd te behouden, het mocht geen te eigenaardig vakantiehuis worden dat alleen ik zou waarderen
De beste plaatsen om deze vondsten te doen zijn volgens Thomas Gustav Hedegaard Laurits.com, Finn, Facebook Marketplace of Facebook-groepen, waar je bouwmaterialen en gebruikte spullen kunt vinden.
»In periodes heb ik bijna dagelijks op deze sites gekeken, omdat ik wist dat het hetzelfde model ramen moest zijn in het hele vakantiehuis. Dan kon ik mijn pauze gebruiken om hen te schrijven of ik ze kon kopen. Dan rijd ik bijvoorbeeld na het werk naar Haderslev om slechts één raam op te halen, omdat het de juiste kleur had en slechts 500 kronen kostte, en nieuw misschien 3.000-4.000-5.000 kronen kost. Het is dus gewoon een kwestie van er constant mee bezig zijn, want de goede aanbiedingen verdwijnen.«


Geschreven door Nina Lykke
april 2023
