Gør sommerhusdrømmen til virkelighed: Bankrådgiverens bedste råd til sommerhuskøb trin-for-trin

Privatkundeschef hos danske Merkur, Karen Laursen, guider dig til, hvordan du går frem, fra begyndelse til slut, når du vil købe sommerhus, og hvad du bør tænke på, før du køber. Læs også om de vigtigste økonomiske erfaringer fra Thomas Gustav Hedegaard, som investerede i sit eget sommerhus som 23-årig. Informationen i artiklen er baseret på danske forhold og regler, så husk at tale med din bankrådgiver for at sikre dig, at du ved alt, du skal vide, når du køber sommerhus i Danmark.
Vil du hellere lytte til episoden? Hør episoden med Karen Laursen og Thomas Gustav Hedegaard fra vores podcast SOMMERHUSLIV her eller der, hvor du lytter til podcast.
Hos Landfolk er vi sommerhusentusiaster med stort S, og vi ved, at mange danskere drømmer om at blive sommerhusejere. Men hvor begynder man, når man skal finde ud af, om det er et godt økonomisk valg at købe et sommerhus? Hvor meget har man råd til, at det koster? Hvilke ting skal man regne ind i sit budget?

Ingen indlæg på Landfolk.com er sponsoreret eller på anden måde støttet af virksomheder, der nævnes i interviews eller andre artikler. Personerne, der bliver interviewet, medvirker udelukkende i kraft af deres ekspertviden eller erfaring.
Derfor har vi taget en snak med privatkundeschef hos danske Merkur Andelskasse, Karen Laursen, og Thomas Gustav Hedegaard, som for nylig blev sommerhusejer i Danmark, om hvordan du bør gå frem, hvis du vil købe sommerhus – fra begyndelse til slut, og hvad du bør være opmærksom på, før du køber.
Informationen i artiklen er baseret på danske forhold og regler, så husk at tale med din bankrådgiver for at sikre dig, at du ved alt, du skal vide, når du køber sommerhus i Danmark.
En måde at komme ind på boligmarkedet
Der er mange måder – og grunde til – at købe sommerhus. For 23-årige Thomas Gustav Hedegaard var det at købe en grund på Djursland i Danmark og bygge et sommerhus på den, ikke kun en drøm om et sommerhus. Som ung under uddannelse til bygningssnedker havde han ikke så mange penge til overs i budgettet at bruge, men fra sit job og sin uddannelse kunne han se, at det kunne være gunstigt at renovere ejendomme.
»Den romantiske tanke er jo, at jeg har siddet i min lejlighed i Aarhus og forestillet mig et sommerhus og tænkt: hvordan får jeg det til at ske? Men det handlede faktisk om mere end pengene, når det kom til, hvad der afgjorde, at sommerhuset var et projekt, der var inden for rækkevidde for mig«.
Så det var måske drømmen om fast ejendom, der blev til en drøm om et sommerhus
»Jeg havde ikke økonomi til at komme ind på markedet med lejlighed og andet i nærheden af Aarhus. Så hvad havde jeg egentlig råd til? Vi havde bygget en stor kolonihave, næsten et sommerhus, og der kunne jeg se, at det kostede omkring 300.000 danske kroner i materialer. Så måske kunne jeg finde en grund, der matchede noget af det budget, jeg havde til overs«.
Thomas Gustav Hedegaard satte sig derefter ned og lavede et regnestykke, der gav ham mellem 500.000 og 600.000 danske kroner at lege med. Han ville ikke kunne købe en lejlighed for det beløb, men ville kunne finde en grund til et par hundrede tusinde.
»Og så kunne jeg se, at der faktisk var plads i budgettet til, at jeg kunne få lov til at lave et hus på den grund. Og pludselig ville jeg kunne gøre en god handel på den måde. Så det var måske drømmen om fast ejendom, der blev til en drøm om et sommerhus, fordi det var det, der blev muligt i den situation. Men det er også udelukkende muligt, fordi jeg kan se en fremtid, hvor jeg kan leje sommerhuset ud og på den måde dække en del af udgifterne«.

Sådan ved du, om det er en god idé for dig at købe sommerhus Men hvordan ved du, om det er en god idé for netop dig at købe et sommerhus? Karen Laursen fortæller, at det for mange kan være en god idé, men at det selvfølgelig ikke er det for andre – og at man virkelig skal tænke sig om, før man kaster sig ud i at købe sommerhus.
»Man kan jo let gå rundt i flotte sommerhusområder og forelske sig i det ene mere charmerende sommerhus efter det andet, men i bund og grund skal man begynde med at finde ud af, hvad der vil være den økonomiske ramme, man har, baseret på den økonomi, man har i dag. Hvor meget kan man bruge på dette i sit månedlige budget? Og derefter skal man prøve at regne lidt baglæns og se, hvilken type sommerhus det dermed vil være muligt at købe,« forklarer hun.
Hvis man skal låne en million, koster det omtrent 6.000 danske kroner bare til det hver måned.
»Vi har rigtig mange kunder, som er koncentreret omkring de store byer, og de vil selvfølgelig ud på landet nogle gange for at få lidt frisk luft. Men det, man skal tænke, hvis man investerer i et sommerhus, er, at man skal lægge til side omtrent 8-10.000 kroner afhængigt af, hvor meget man har sparet, før man køber, så det er 8-10.000 kroner mere hver måned i faste udgifter. Men det kommer selvfølgelig an på, hvor dyrt sommerhuset, man køber, er, og hvilke faste udgifter der følger dette. Men hvis man skal låne en million, så koster det omkring 6.000 danske kroner bare til det om måneden. Og så er der jo vand, varme, ejendomsskatter og forskellige udgifter, der hører til driften af et sommerhus«.
Hvis man kan regne sig til, at man ikke har mindst 8-10.000 kroner til overs i sit budget hver måned, er det et tegn på, at det at købe sommerhus måske ikke er inden for rækkevidde lige nu. Hvis man derimod har lidt mere plads i budgettet, kan man gå videre med sommerhusdrømmen trin-for-trin på denne måde, fortæller Karen Laursen:
1. Regn ud hvor meget du har til overs i dit budget og test det
»Hvis man overvejer at investere i et sommerhus, ville jeg starte med at regne ud, hvor meget du har til overs i dit budget i dag. Hvor mange penge er du vant til at bruge? Sparer du noget? Som hovedregel skal man som familie på to voksne og to børn have 17.000 kroner til overs hver måned til mad, tøj, aktiviteter og andre hyggelige ting. Det, man har til overs på toppen af dette, er i princippet midler, man kan investere eller bruge på sommerhus,« forklarer Karen Laursen.
Nu sætter vi disse penge til side, 8.000 kroner hver måned. De sætter vi ind på en konto, og så ser vi det an i et halvt års tid. Hvordan vil det gå i hverdagen, hvis vi også har et sommerhus? Det er en af de økonomiske tests, man bør gøre.
Der er dog et men, fortæller hun:
»Hvis man har en levestandard, der betyder, at man bruger alle sine penge hver måned, uanset om man har 28, 29 eller 30.000 kroner til overs hver måned, så skal man bevise i en periode, at man faktisk kan leve for mindre end det beløb, man har til overs«.
Derfor foreslår hun, at man tester det at have mindre til overs over en periode, som om man allerede ejer et sommerhus:
»Nu sætter vi disse penge til side, 8.000 kroner hver måned. De sætter vi ind på en konto, og så ser vi det an i et halvt års tid. Hvordan vil det gå i hverdagen, hvis vi også har et sommerhus? Det er en af de økonomiske tests, man bør gøre. Man kan jo altid tage de penge ud, hvis man ender op med at synes, at det vil ende med at blive lidt for stramt«.
Og så foreslår hun, at man prøver livsstilen, før man gør en så stor investering, som det at købe et sommerhus er.
»Bortset fra at man bør gøre denne test med sin økonomi, synes jeg også, at man i en periode bør teste det at tage på sommerhustur i alle sine ferier, hvis det er det, man fokuserer sin økonomi på. Hvis det er meningen, at man i mange år fremover skal tage på sommerhus i stedet for at rejse til udlandet. Måske kan man låne et, og hvis ikke, kan man leje et«.

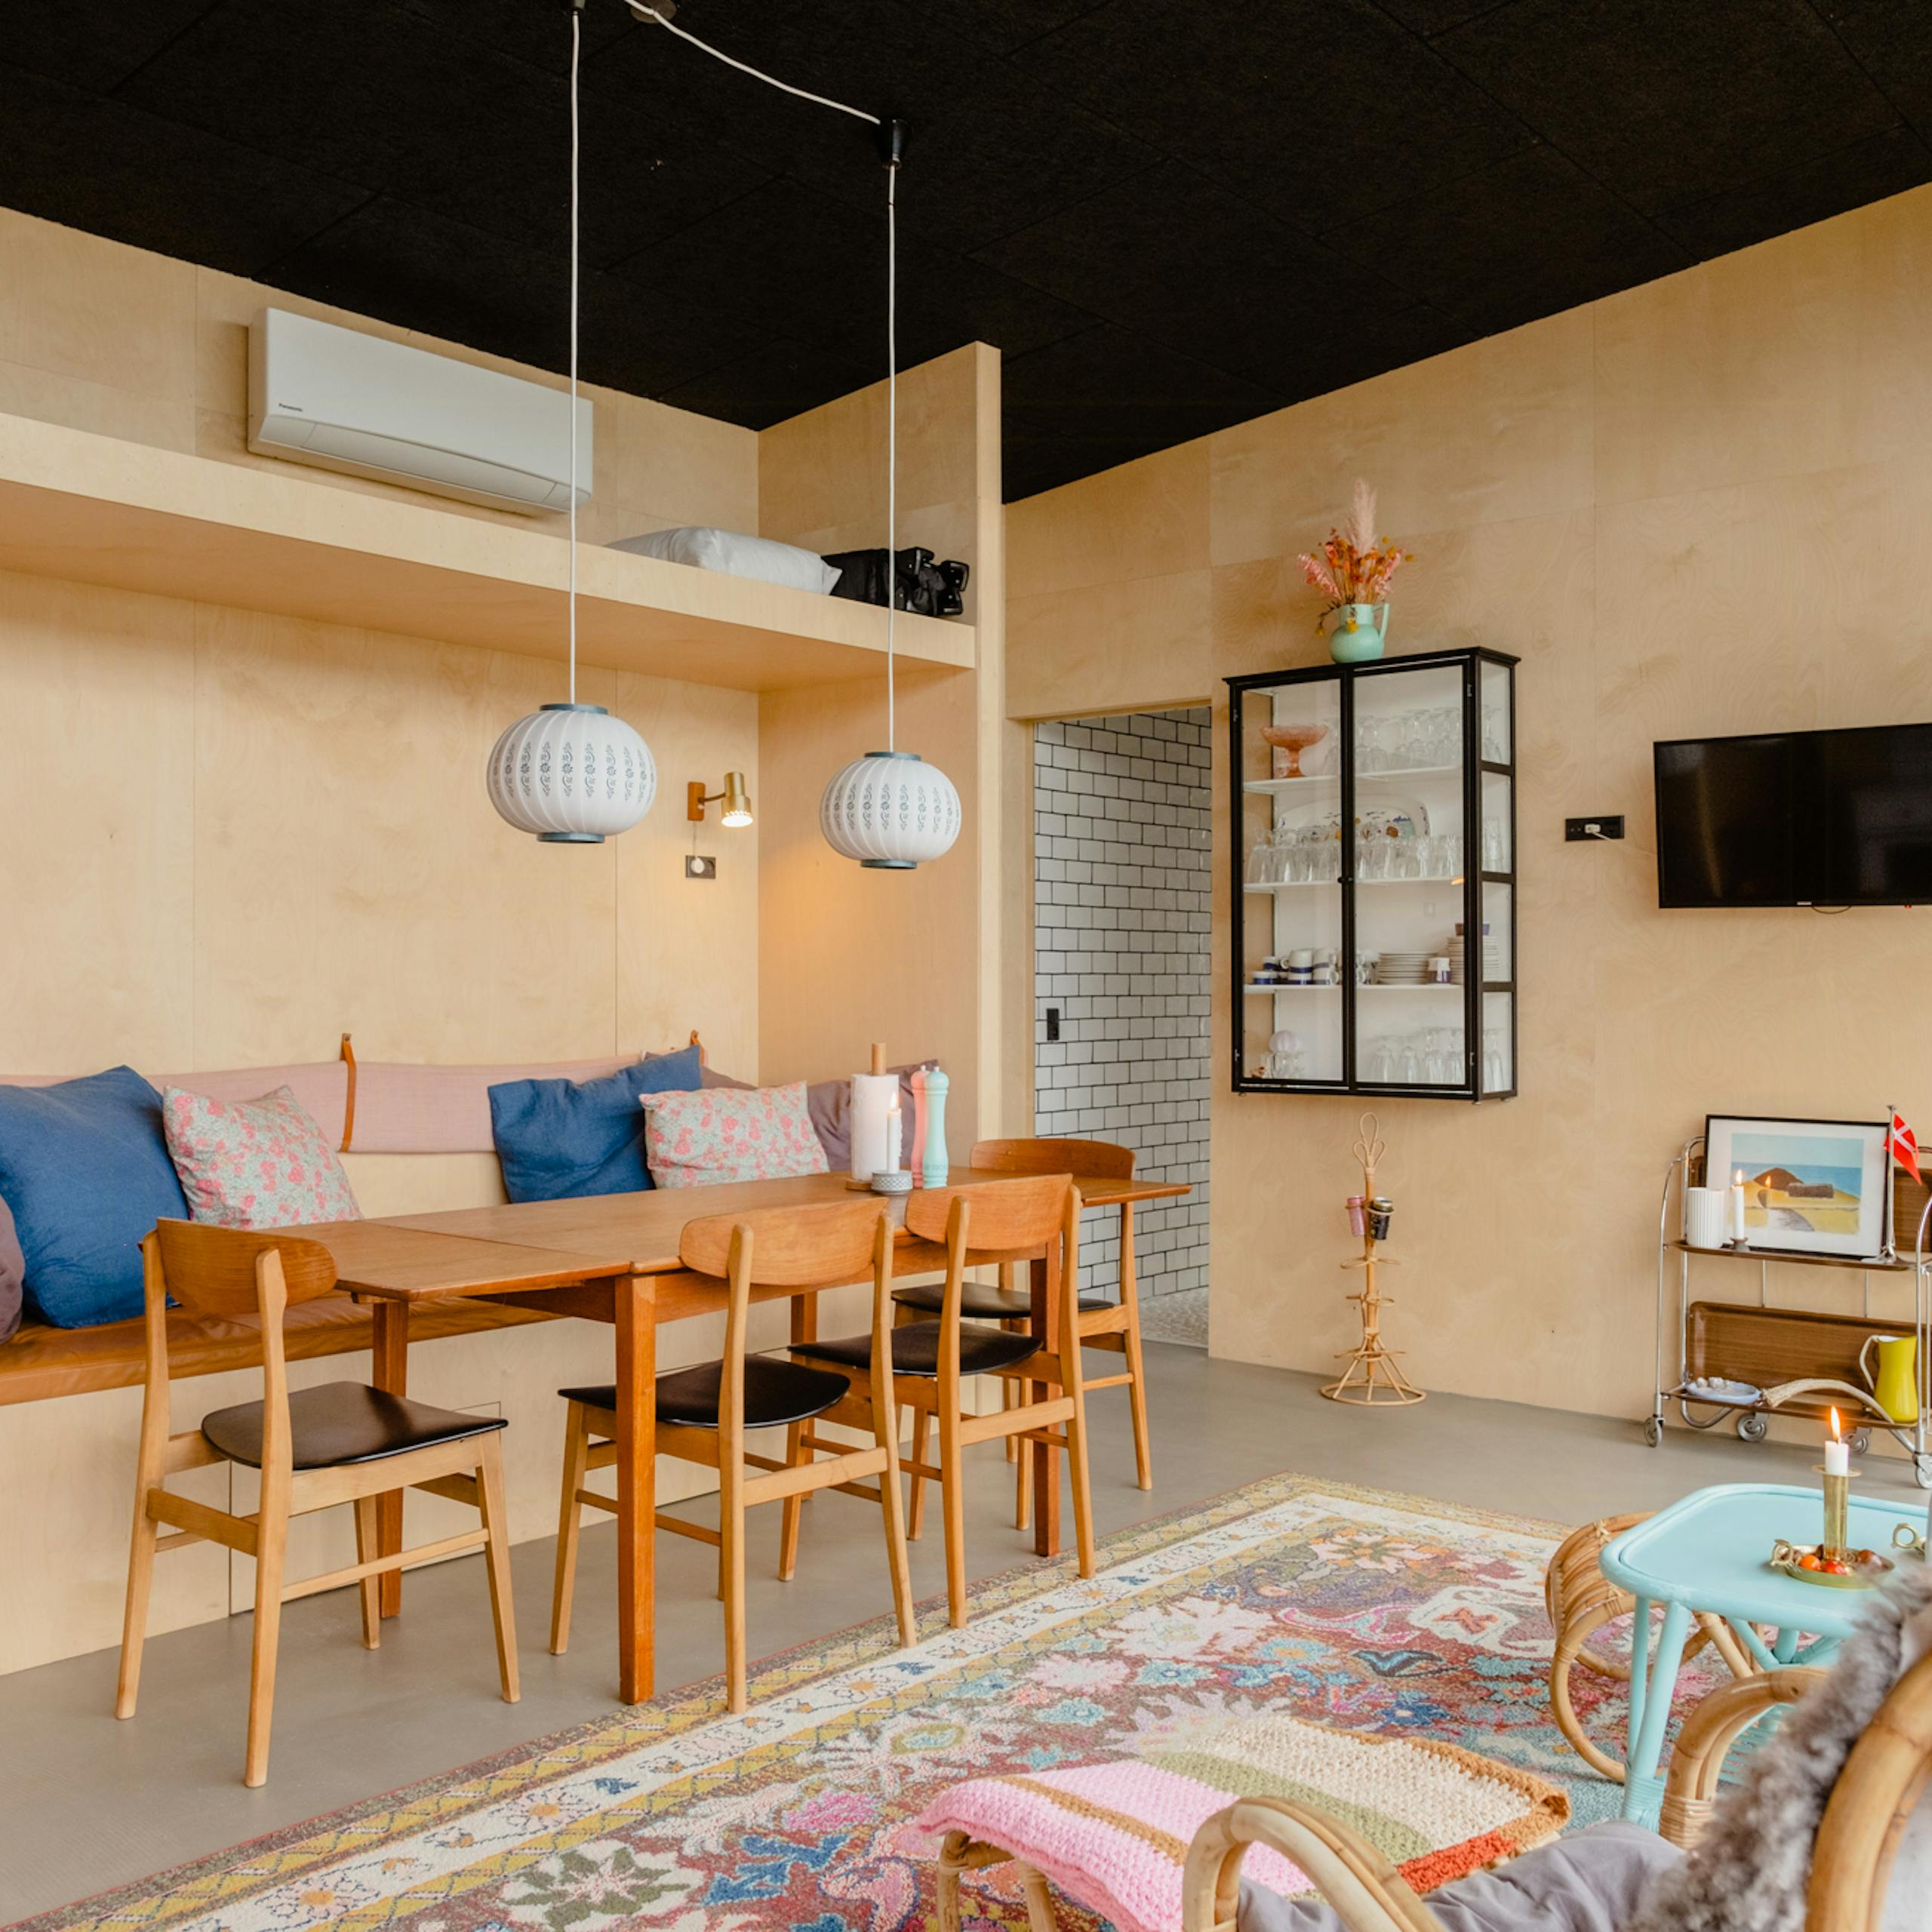
Bliv ét med naturen i "Oldes Hytte"
- Salling, Danmark
- 4 gæster · 2 soveværelser
- 439 m til strand
- Hus · 47 m²
2. Hvilket prisleje har jeg råd til?
Når man har regnet ud, hvor meget man har til overs i sit budget hver måned, kan man begynde at regne den anden vej og se, hvilket prisleje man har råd til at lede efter.
Køber man en helårsbolig, vil man typisk kunne låne 80 procent af prisen, men med et sommerhus kan man låne op til 75 procent af værdien, fortæller Karen Laursen.
»Man kan også få finansieret den sidste del af sommerhuset, men de allerfleste vælger at få finansieret de 75 procent med et realkreditlån, ud over det de har sparet selv. Det vil typisk være en fordel at gøre det, for det vil typisk være billigere at gøre det via en kreditforening. Det bliver selvfølgelig en individuel vurdering også, fordi nogle har en egenandel, hvis de ejer fast ejendom i udgangspunktet. Så hvis du har værdi i egen bolig, kan det måske gøres noget på denne måde«.
Låner man via en kreditforening, når man låner penge til at købe et sommerhus, vil de gerne selv vurdere sommerhuset også, forklarer Karen Laursen.
»Det er fordi salgsprisen typisk er en vurdering, ejendomsmægleren har sat med udgangspunkt i, at købere skal gøre en så god handel som muligt. Men typisk vil man vurdere sommerhuset til den handelspris, man har blevet enige om. Hvis der er en stor forskel mellem disse to tal, vil man få besked fra os. Vi har et samarbejde med TotalKredit, så deres vurderingsmand vil give os en tilbagemelding om, at vi måske ikke kan låne penge til den pris,« siger hun.
3. Dette skal du tage med i beregningen, når du leder efter sommerhus
»Hvilken type sommerhus du bør vælge, kommer helt an på, hvad sommerhuset skal bruges til,« siger Karen Laursen. Men der er alligevel et par ting, man kan tænke over:
»Jeg synes, at man skal tænke over beliggenheden, og så skal man selvfølgelig sammenligne den gennemsnitlige pris per kvadratmeter i de områder, man ser efter sommerhus. Sommerhuspriserne er kun reduceret med 7-8 procent i gennemsnit på landsplan, så de har ikke været udsat for et specielt stort fald. Og så skal man se på, hvor længe de har ligget på markedet, når de ligger til salg. I området jeg havde sommerhus i tiden før corona, lå sommerhusene til salg i to til tre år, før de blev solgt. Det er længe at tage vare på et sommerhus, man ikke har så stor interesse af længere«.
Ifølge Karen Laursen er det en god idé at tage højde for følgende elementer, når du ser efter sommerhus:
1. Beliggenhed
2. Kvadratmeterpris – sammenlign kvadratmeterprisen i de områder, du leder.
3. Liggetider – hvor længe har sommerhusene i gennemsnit været til salg i området? Selvom du tænker, at du skal have sommerhuset for evigt, er det en god idé at have dette i baghovedet, hvis du potentielt ender med udgifter til et sommerhus i flere år, efter at du egentlig ville sælge det.
4. Ejendomsskatter – som godt kan være dyrere i de mest attraktive sommerhusområder, sammenlignet med andre steder i landet. Dette vil du altid være tydeligt informeret om, før du køber.
5. Udgifter til vand, varme og strøm
6. Sommerhusforsikring
7. Kloak – i en del sommerhusområder er kloakken snart så gammel, at den skal skiftes. Tjek de lokale planer i området og grundejerforeningerne for at se, om der ligger en potentiel udgift der.
8. Områdets naturforhold – et sommerhus ved havet kræver anderledes vedligeholdelse end et sommerhus på fjeldet, så tag højde for, hvad sommerhuset vil have behov for baseret på området, det ligger i.
9. Andre udgifter til drift og vedligeholdelse
10. Udlejningshistorik – har sommerhuset været lejet ud før, kan du tjekke historikken de tre sidste år og lægge 75% af den lejeindtægt til din indkomst. Dermed øges overskuddet i dit budget, og du vil kunne have råd til et dyrere sommerhus. Har det ikke været lejet ud før, kan du hente et estimat fra historikken til lignende sommerhuse fra et udlejningsfirma.
Derudover understreger Thomas Gustav Hedegaard vigtigheden af at virkelig tænke igennem, hvilke udgifter der kan have indflydelse på, hvor mange penge du har til overs hver måned, når du omfavner livsstilen med sommerhus:
»Hvis man har planer om at renovere og bygge selv, er det vigtigt, at man tænker på for eksempel transportomkostninger til og fra sommerhuset. Det havde jeg ikke tænkt på. Det krævede, at jeg havde en bil med brændstof og forsikringer,« fortæller han.
»Og så er der forskellige udgifter til banken. Det er jo penge, som ikke nødvendigvis kommer tilbage på nogen som helst måde. Det var noget, som endte op med at blive måske 15.000 kroner, hvor jeg måtte se på, at det endte i andres lommer. Det er jo retfærdigt, for de tager jo en risiko ved at låne mig pengene, men det var udgifter, som ikke er en del af de investeringer, jeg gør ved at bygge«.
4. Tjek sommerhusets udlejningshistorik
Når du køber et sommerhus, som har været lejet ud før, vil du som regel kunne se, hvad lejeindtægterne har været de tre sidste år. Og det betyder noget for dit lån:
»Du kan tage 75 procent af denne lejeindtægt og lægge dette til beløbet i det, du har til overs i dit budget hver måned. Så det betyder, at du vil kunne købe et dyrere sommerhus, fordi beløbet, du har til overs, vil blive påvirket positivt af denne lejeindtægt«.
Alt dette er for at tage bedst muligt vare på dig og din økonomi, så du ikke kommer til at have en alt for stram økonomi på lang sigt. Det skal jo være en god oplevelse at have et sommerhus.
»Hvis du har forelsket dig i et sommerhus, som ikke har været lejet ud før, er det ofte muligt at få hjælp, siger Karen Laursen. Tal med et udlejningsfirma og se, om de kan give dig et estimat på, hvad et lignende sommerhus i samme størrelse med samme antal sovepladser ville kunne generere i lejeindtægter. Hvor meget ville du skulle leje sommerhuset ud, og hvad ville prisen typisk være per uge? Selvom estimatet vil kunne bruges som en slags dokumentation, vil banken alligevel være mere forsigtige, end hvis selve sommerhuset havde historik i forhold til dette,« siger Karen Laursen.
»Alt dette er for at tage bedst muligt vare på dig og din økonomi, så du ikke kommer til at have en alt for stram økonomi på lang sigt. Det skal jo være en god oplevelse at have et sommerhus«.


Familiesommerhus i det lyngklædte landskab
- Svinkløv Plantage, Danmark
- 6 gæster · 3 soveværelser
- 103 m til strand
- Hus · 89 m²
5. »Den der dumme bank, hvordan snyder jeg dem?«
At banken også ville tage hensyn til hans økonomi, var ikke noget af det første Thomas Gustav Hedegaard tænkte, da han skulle låne penge til et sommerhus.
»Før jeg fik lov til at låne penge, og før de første dialoger, jeg havde med min bank, tror jeg faktisk, at jeg var lidt bange for banken. Men man må huske, at de er medspillere i den situation. Og der tror jeg, at jeg nogle gange sad hjemme og tænkte, den dumme bank, hvordan snyder jeg dem til at låne mig lidt mere. Hele processen med at kunne have en god dialog med sin bank er noget, jeg tror, var vigtigt for mig at lære, at banken faktisk arbejdede for mig i den situation,« fortæller han.
6. Vælg løsninger, der gør det muligt at sælge sommerhuset igen
En del af det at gøre sig økonomisk afhængig af et sommerhus handler også om at tænke på muligheden for, at ens livssituation og mængden af ekstra penge i budgettet kan ændre sig. Derfor er det vigtigt at kunne blive kvitt sommerhuset igen, hvis det skulle blive nødvendigt, og det er noget Thomas Gustav Hedegaard har tænkt meget på.
»Banken fortalte mig, at kvaliteten af det, der blev bygget, skulle være på et niveau, der gjorde, at det kunne sælges igen. Uanset hvor dybe mine intentioner var om at beholde det for altid, måtte det ikke blive et alt for sært sommerhus, som kun jeg ville sætte pris på,« fortæller han.
Alligevel ender jeg med at stå med valg gennem hele byggeprocessen, hvor jeg sætter spørgsmålstegn ved, om det bare er mig, der ser værdien i de løsninger, jeg vælger.
Han har selv bygget sit eget sommerhus samtidig med, at han har uddannet sig som bygningssnedker, og med budgettet til en studerende var det ekstra vigtigt at træffe kloge, økonomiske valg. Samtidig har han som bygningssnedker en kærlighed for kvalitet og godt håndværk.
»Det kommer til at lyde som om, at intentionen er at sælge sommerhuset, og det er det ikke. Alligevel ender jeg med at stå med valg gennem hele byggeprocessen, hvor jeg sætter spørgsmålstegn ved, om det bare er mig, der ser værdien i de løsninger, jeg vælger. Hvis jeg pludselig bruger mange timer på at lægge et gulv, kunne det lige så godt have været et billigt plastgulv, som det ville være nemmere at vedligeholde og leje ud? Der har jeg vurderet, at det er værd at bruge tiden og pengene på, bare fordi det er værd noget for mig i disse situationer,« fortæller han.
»I de situationer kan jeg ikke finde ud af, om økonomi og bevidsthed om udlejningsværdi bør være så meget i fokus. Men det er de valg, der er interessante – specielt når jeg ved, at jeg har været helt på grænsen til at få lov til at låne penge med relativt lidt til overs i budgettet hver måned«.

Noget af det, som har gjort det muligt for ham at lave løsninger af høj kvalitet, som stadig var budgetvenlige, har været at søge på nettet efter gode fund – og være forberedt på at slå til:
»Vinduer med fejl mål, brugte døre og brugt gulv i lækre materialer, det ville jeg ikke have været foruden, men de har også været billigere, end hvis jeg skulle have købt det nyt. Og der kan man risikere at finde fem terrassedøre, som passer perfekt til sommerhuset på et lidt ubelejligt tidspunkt. At have den udgift på måske 500-600 kroner om måneden for et lille lagerrum kan spare dig mange penge på lang sigt. Det er et sted, hvor man kan finde nogle flere penge i en byggeproces,« fortæller han.
Uanset hvor dybe mine intentioner var om at beholde det for altid, måtte det ikke blive et alt for sært sommerhus, som kun jeg ville sætte pris på
De bedste steder at gøre disse fund er ifølge Thomas Gustav Hedegaard på Laurits.com, Den Blå Avis, Facebook Marketplace eller Facebookgrupper, hvor man kan finde byggematerialer og brugte ting.
»I perioder har jeg næsten set på disse sider dagligt, fordi jeg vidste, at det skulle være den samme model vinduer i hele sommerhuset. Så kunne jeg bruge min pause til at få skrevet til dem, om jeg kunne købe dem. Så kører jeg for eksempel til Haderslev efter arbejde for at hente bare ét vindue, fordi det var den rigtige farve og bare koster 500 kroner, og måske koster 3-4-5.000 kroner nyt. Så det er bare noget med at være på hele tiden, for de gode tilbud forsvinder«.


Skrevet af Nina Lykke
april 2023
