Den Traum vom Ferienhaus verwirklichen: Die besten Tipps des Bankberaters zum Ferienhauskauf Schritt für Schritt

Karen Laursen, Privatkundenberaterin bei der dänischen Merkur Bank, führt Sie durch den gesamten Prozess des Ferienhauskaufs und erklärt, worauf Sie vor dem Kauf achten sollten. Lesen Sie auch über die wichtigsten finanziellen Erfahrungen von Thomas Gustav Hedegaard, der mit 23 Jahren in sein eigenes Ferienhaus investierte. Die Informationen in diesem Artikel basieren auf dänischen Verhältnissen und Vorschriften. Denken Sie daher daran, mit Ihrem Bankberater zu sprechen, um sicherzustellen, dass Sie alles wissen, was Sie für den Kauf eines Ferienhauses in Deutschland wissen müssen.
Möchten Sie lieber die Episode hören? Hören Sie die Episode mit Karen Laursen und Thomas Gustav Hedegaard aus unserem Podcast SOMMERHUSLIV hier oder wo immer Sie Podcasts hören.
Wir bei Landfolk sind große Ferienhaus-Enthusiasten und wissen, dass viele Deutsche davon träumen, ein Ferienhaus zu besitzen. Aber wo fängt man an, wenn man herausfinden möchte, ob der Kauf eines Ferienhauses eine gute finanzielle Entscheidung ist? Wie viel kann man sich leisten? Welche Dinge muss man in sein Budget einplanen?

Keine Beiträge auf Landfolk.com werden von Unternehmen gesponsert oder anderweitig unterstützt, die in Interviews oder anderen Artikeln erwähnt werden. Die interviewten Personen wirken ausschließlich aufgrund ihres Fachwissens oder ihrer Erfahrung mit.
Deshalb haben wir mit Karen Laursen, Privatkundenberaterin bei der dänischen Merkur Andelskasse, und Thomas Gustav Hedegaard, der kürzlich ein Ferienhaus in Dänemark erworben hat, darüber gesprochen, wie Sie vorgehen sollten, wenn Sie ein Ferienhaus kaufen möchten – von Anfang bis Ende, und worauf Sie vor dem Kauf achten sollten.
Die Informationen in diesem Artikel basieren auf dänischen Verhältnissen und Vorschriften. Denken Sie daher daran, mit Ihrem Bankberater zu sprechen, um sicherzustellen, dass Sie alles wissen, was Sie für den Kauf eines Ferienhauses in Deutschland wissen müssen.
Ein Weg, um in den Immobilienmarkt einzusteigen
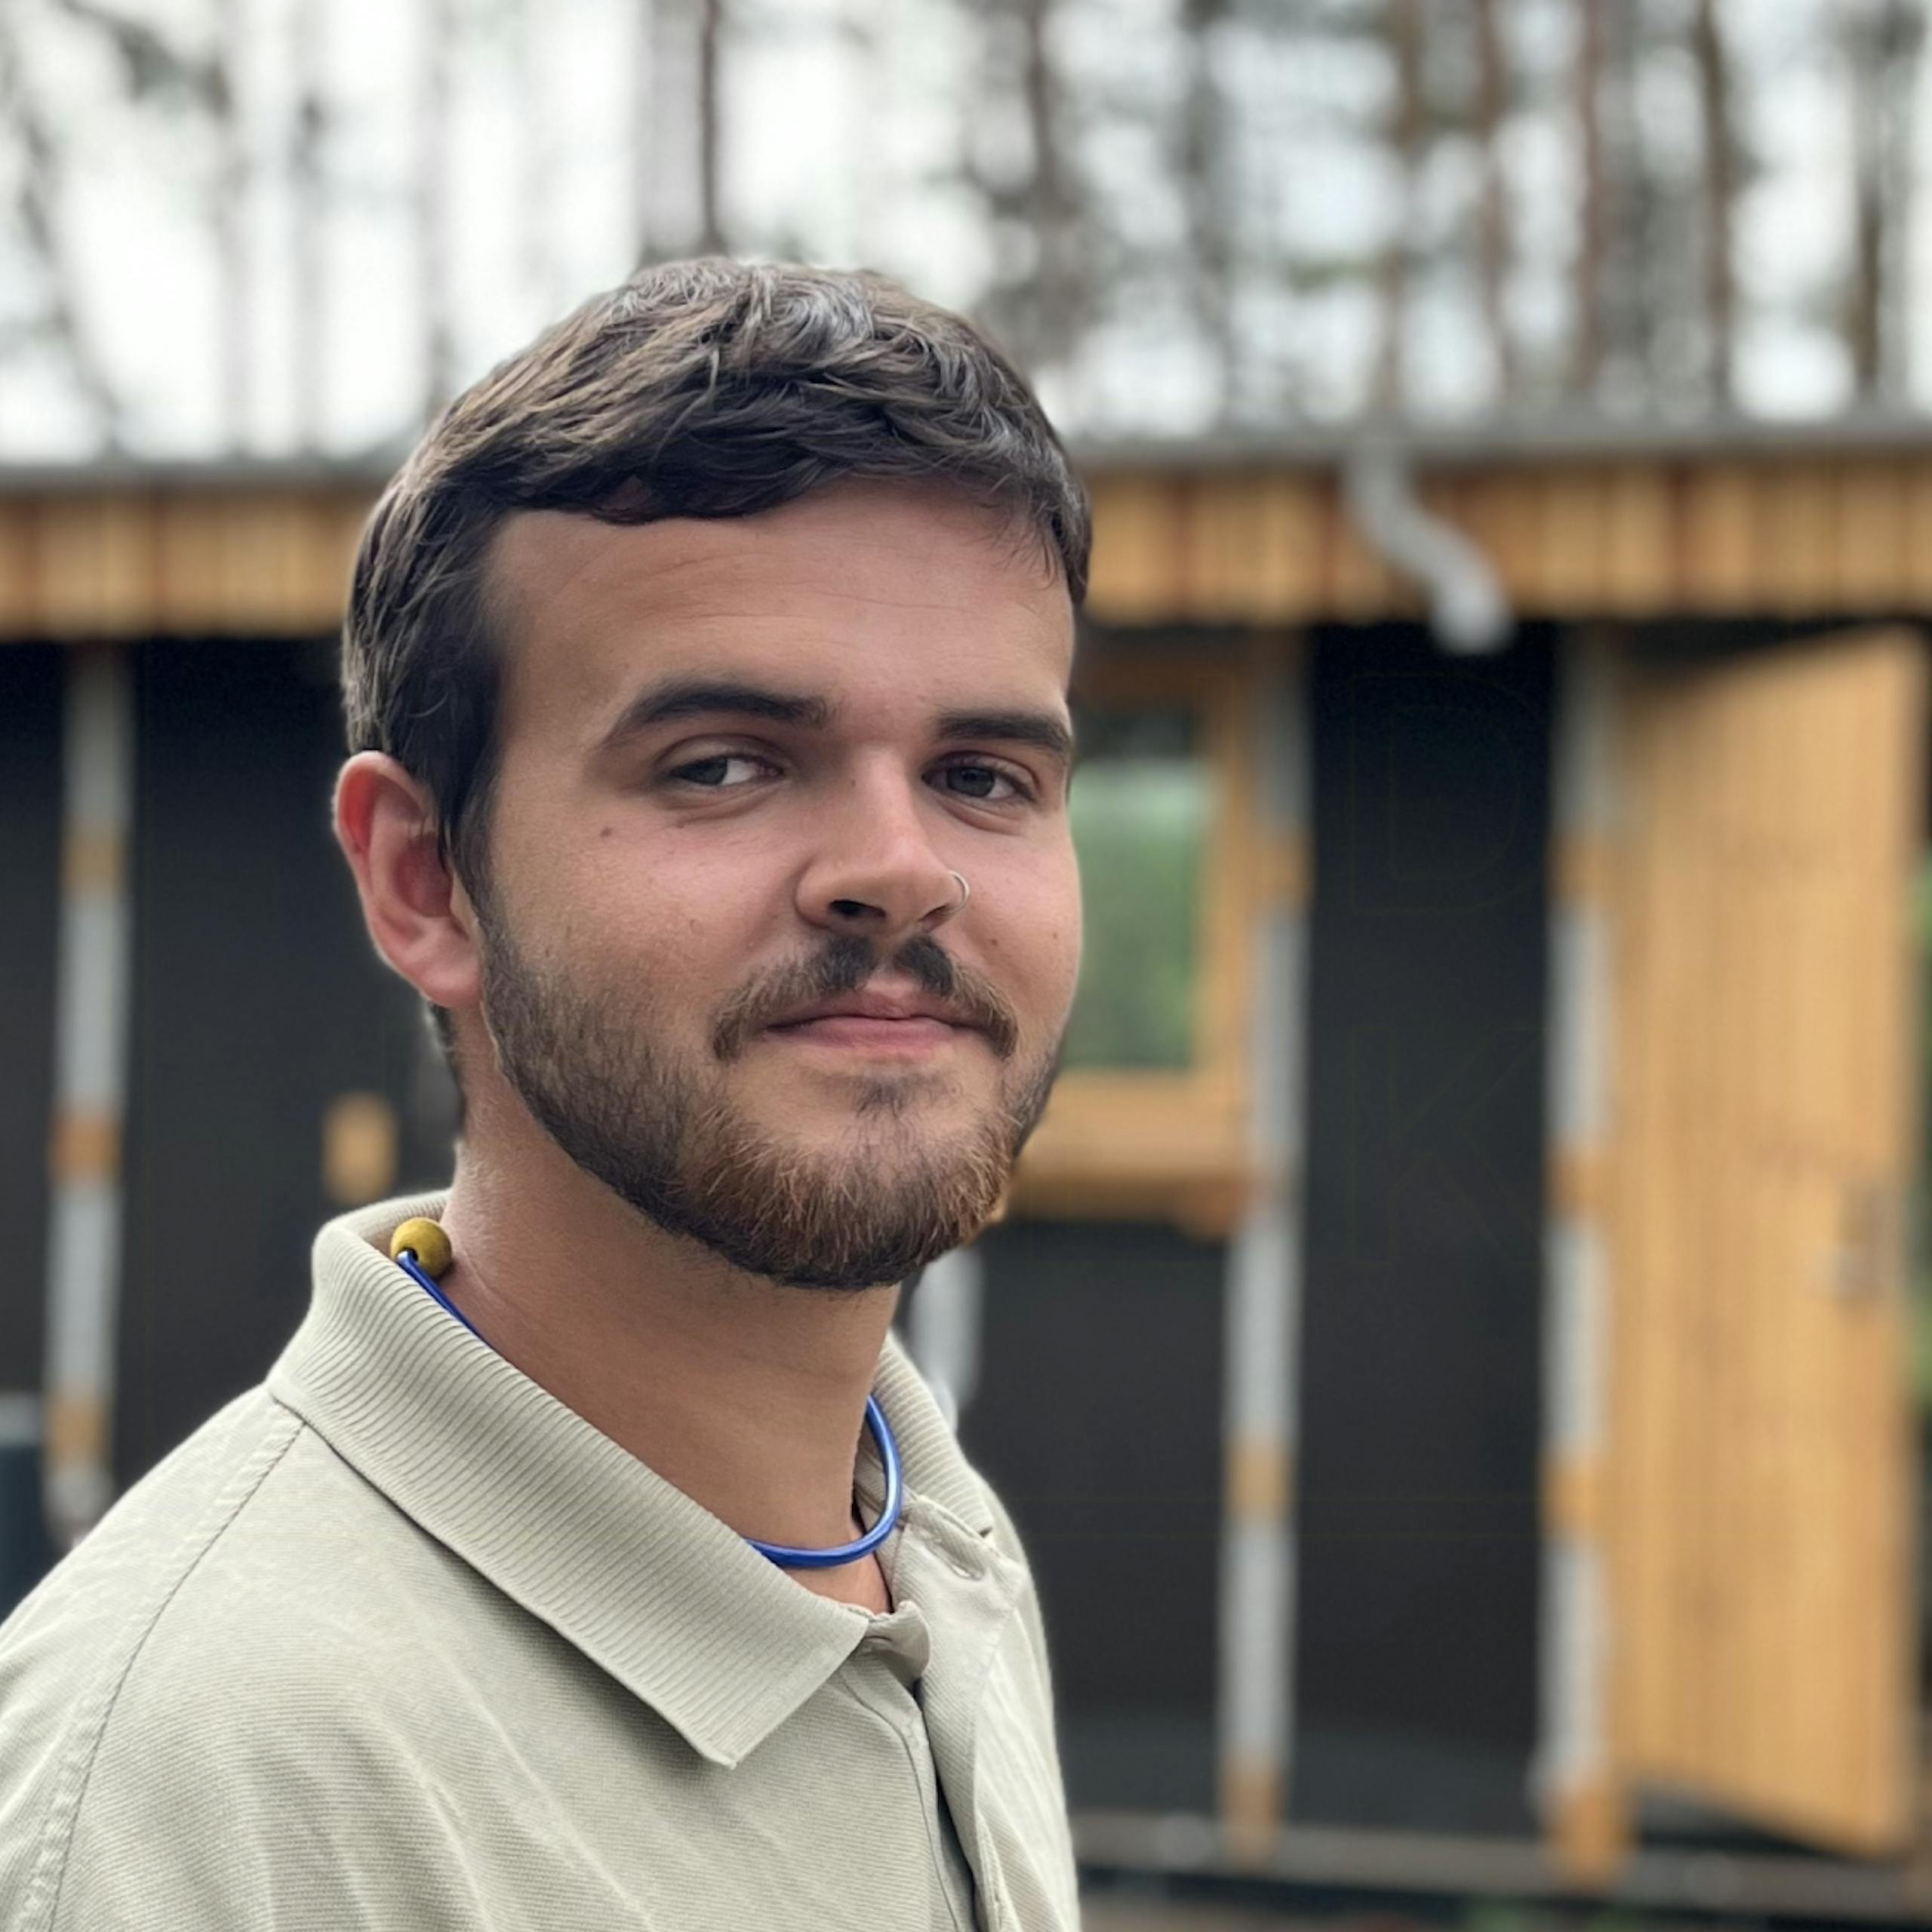
Es gibt viele Wege – und Gründe –, ein Ferienhaus zu kaufen. Für den 23-jährigen Thomas Gustav Hedegaard war der Kauf eines Grundstücks auf Djursland in Dänemark und der Bau eines Ferienhauses darauf nicht nur ein Traum vom Ferienhaus. Als junger Mann in der Ausbildung zum Zimmermann hatte er nicht viel Geld im Budget übrig, aber aus seinem Job und seiner Ausbildung konnte er erkennen, dass es vorteilhaft sein könnte, Immobilien zu renovieren.
„Der romantische Gedanke ist ja, dass ich in meiner Wohnung in Aarhus saß und mir ein Ferienhaus vorgestellt und gedacht habe: Wie schaffe ich das? Aber es ging tatsächlich um mehr als nur das Geld, als es darum ging, was entscheidend dafür war, dass das Ferienhaus ein Projekt war, das für mich erreichbar war.“
Es war also vielleicht der Traum von einer Immobilie, der zu einem Traum vom Ferienhaus wurde
„Ich hatte nicht die finanziellen Mittel, um in den Markt mit einer Wohnung oder Ähnlichem in der Nähe von Aarhus einzusteigen. Was konnte ich mir also wirklich leisten? Wir hatten einen großen Schrebergarten gebaut, fast ein Ferienhaus, und da konnte ich sehen, dass die Materialkosten etwa 300.000 dänische Kronen betrugen. Vielleicht könnte ich also ein Grundstück finden, das zu einem Teil meines verfügbaren Budgets passte.“
Thomas Gustav Hedegaard setzte sich daraufhin hin und erstellte eine Rechnung, die ihm zwischen 500.000 und 600.000 dänische Kronen zum Spielen gab. Für diesen Betrag hätte er keine Wohnung kaufen können, aber er hätte ein Grundstück für ein paar hunderttausend finden können.
„Und dann konnte ich sehen, dass tatsächlich Platz im Budget war, um auf diesem Grundstück ein Haus zu bauen. Und plötzlich konnte ich auf diese Weise ein gutes Geschäft machen. Es war also vielleicht der Traum von einer Immobilie, der zu einem Traum vom Ferienhaus wurde, weil das in dieser Situation möglich war. Aber es ist auch ausschließlich möglich, weil ich eine Zukunft sehe, in der ich das Ferienhaus vermieten und so einen Teil der Kosten decken kann.“

So wissen Sie, ob der Kauf eines Ferienhauses eine gute Idee für Sie ist Aber woher wissen Sie, ob der Kauf eines Ferienhauses eine gute Idee für Sie ist? Karen Laursen sagt, dass es für viele eine gute Idee sein kann, aber natürlich nicht für andere – und dass man wirklich gut nachdenken sollte, bevor man sich in den Kauf eines Ferienhauses stürzt.
„Man kann leicht in schönen Ferienhausgebieten herumspazieren und sich in ein charmantes Ferienhaus nach dem anderen verlieben, aber im Grunde muss man damit beginnen, den finanziellen Rahmen zu ermitteln, den man auf der Grundlage seiner aktuellen Finanzen hat. Wie viel kann man dafür in seinem monatlichen Budget ausgeben? Und dann muss man versuchen, ein wenig rückwärts zu rechnen und zu sehen, welche Art von Ferienhaus man sich dann leisten kann“, erklärt sie.
Wenn man eine Million leihen muss, kostet das allein dafür etwa 6.000 dänische Kronen pro Monat.
„Wir haben sehr viele Kunden, die sich auf die großen Städte konzentrieren, und die wollen natürlich manchmal aufs Land, um frische Luft zu schnappen. Aber was man bedenken muss, wenn man in ein Ferienhaus investiert, ist, dass man etwa 8.000-10.000 Kronen beiseitelegen muss, je nachdem, wie viel man vor dem Kauf gespart hat. Das sind also 8.000-10.000 Kronen mehr pro Monat an Fixkosten. Das hängt natürlich davon ab, wie teuer das gekaufte Ferienhaus ist und welche Fixkosten damit verbunden sind. Aber wenn man eine Million leihen muss, kostet das allein dafür etwa 6.000 dänische Kronen pro Monat. Und dann gibt es ja noch Wasser, Heizung, Grundsteuern und verschiedene Kosten, die zum Betrieb eines Ferienhauses gehören.“
Wenn man feststellt, dass man nicht mindestens 8.000-10.000 Kronen pro Monat in seinem Budget übrig hat, ist das ein Zeichen dafür, dass der Kauf eines Ferienhauses im Moment vielleicht nicht in Reichweite ist. Wenn man hingegen etwas mehr Spielraum im Budget hat, kann man den Traum vom Ferienhaus Schritt für Schritt auf diese Weise weiterverfolgen, sagt Karen Laursen:
1. Berechnen Sie, wie viel Sie in Ihrem Budget übrig haben, und testen Sie es
„Wenn man überlegt, in ein Ferienhaus zu investieren, würde ich damit beginnen, zu berechnen, wie viel man heute in seinem Budget übrig hat. Wie viel Geld ist man gewohnt auszugeben? Spart man etwas? Als Faustregel gilt, dass eine Familie mit zwei Erwachsenen und zwei Kindern 17.000 Kronen pro Monat für Essen, Kleidung, Aktivitäten und andere angenehme Dinge übrig haben sollte. Was man darüber hinaus übrig hat, sind im Prinzip Mittel, die man investieren oder für ein Ferienhaus verwenden kann“, erklärt Karen Laursen.
Jetzt legen wir dieses Geld beiseite, 8.000 Kronen jeden Monat. Das legen wir auf ein Konto und schauen es uns ein halbes Jahr lang an. Wie würde es im Alltag laufen, wenn wir auch ein Ferienhaus hätten? Das ist einer der finanziellen Tests, die man machen sollte.
Es gibt jedoch ein Aber, sagt sie:
„Wenn man einen Lebensstandard hat, der bedeutet, dass man jeden Monat sein ganzes Geld ausgibt, egal ob man 28.000, 29.000 oder 30.000 Kronen pro Monat übrig hat, dann muss man über einen Zeitraum beweisen, dass man tatsächlich mit weniger als dem verfügbaren Betrag leben kann.“
Deshalb schlägt sie vor, dass man über einen Zeitraum testet, weniger übrig zu haben, als ob man bereits ein Ferienhaus besitzt:
„Jetzt legen wir dieses Geld beiseite, 8.000 Kronen jeden Monat. Das legen wir auf ein Konto und schauen es uns ein halbes Jahr lang an. Wie würde es im Alltag laufen, wenn wir auch ein Ferienhaus hätten? Das ist einer der finanziellen Tests, die man machen sollte. Man kann das Geld ja immer abheben, wenn man am Ende feststellt, dass es doch etwas zu eng werden würde.“
Und dann schlägt sie vor, dass man den Lebensstil ausprobiert, bevor man eine so große Investition wie den Kauf eines Ferienhauses tätigt.
„Abgesehen davon, dass man diesen Test mit seinen Finanzen machen sollte, finde ich auch, dass man über einen Zeitraum testen sollte, in allen Ferien in ein Ferienhaus zu fahren, wenn man seine Finanzen darauf konzentriert. Wenn es die Absicht ist, viele Jahre lang in ein Ferienhaus zu fahren, anstatt ins Ausland zu reisen. Vielleicht kann man eines leihen, und wenn nicht, kann man eines mieten.“

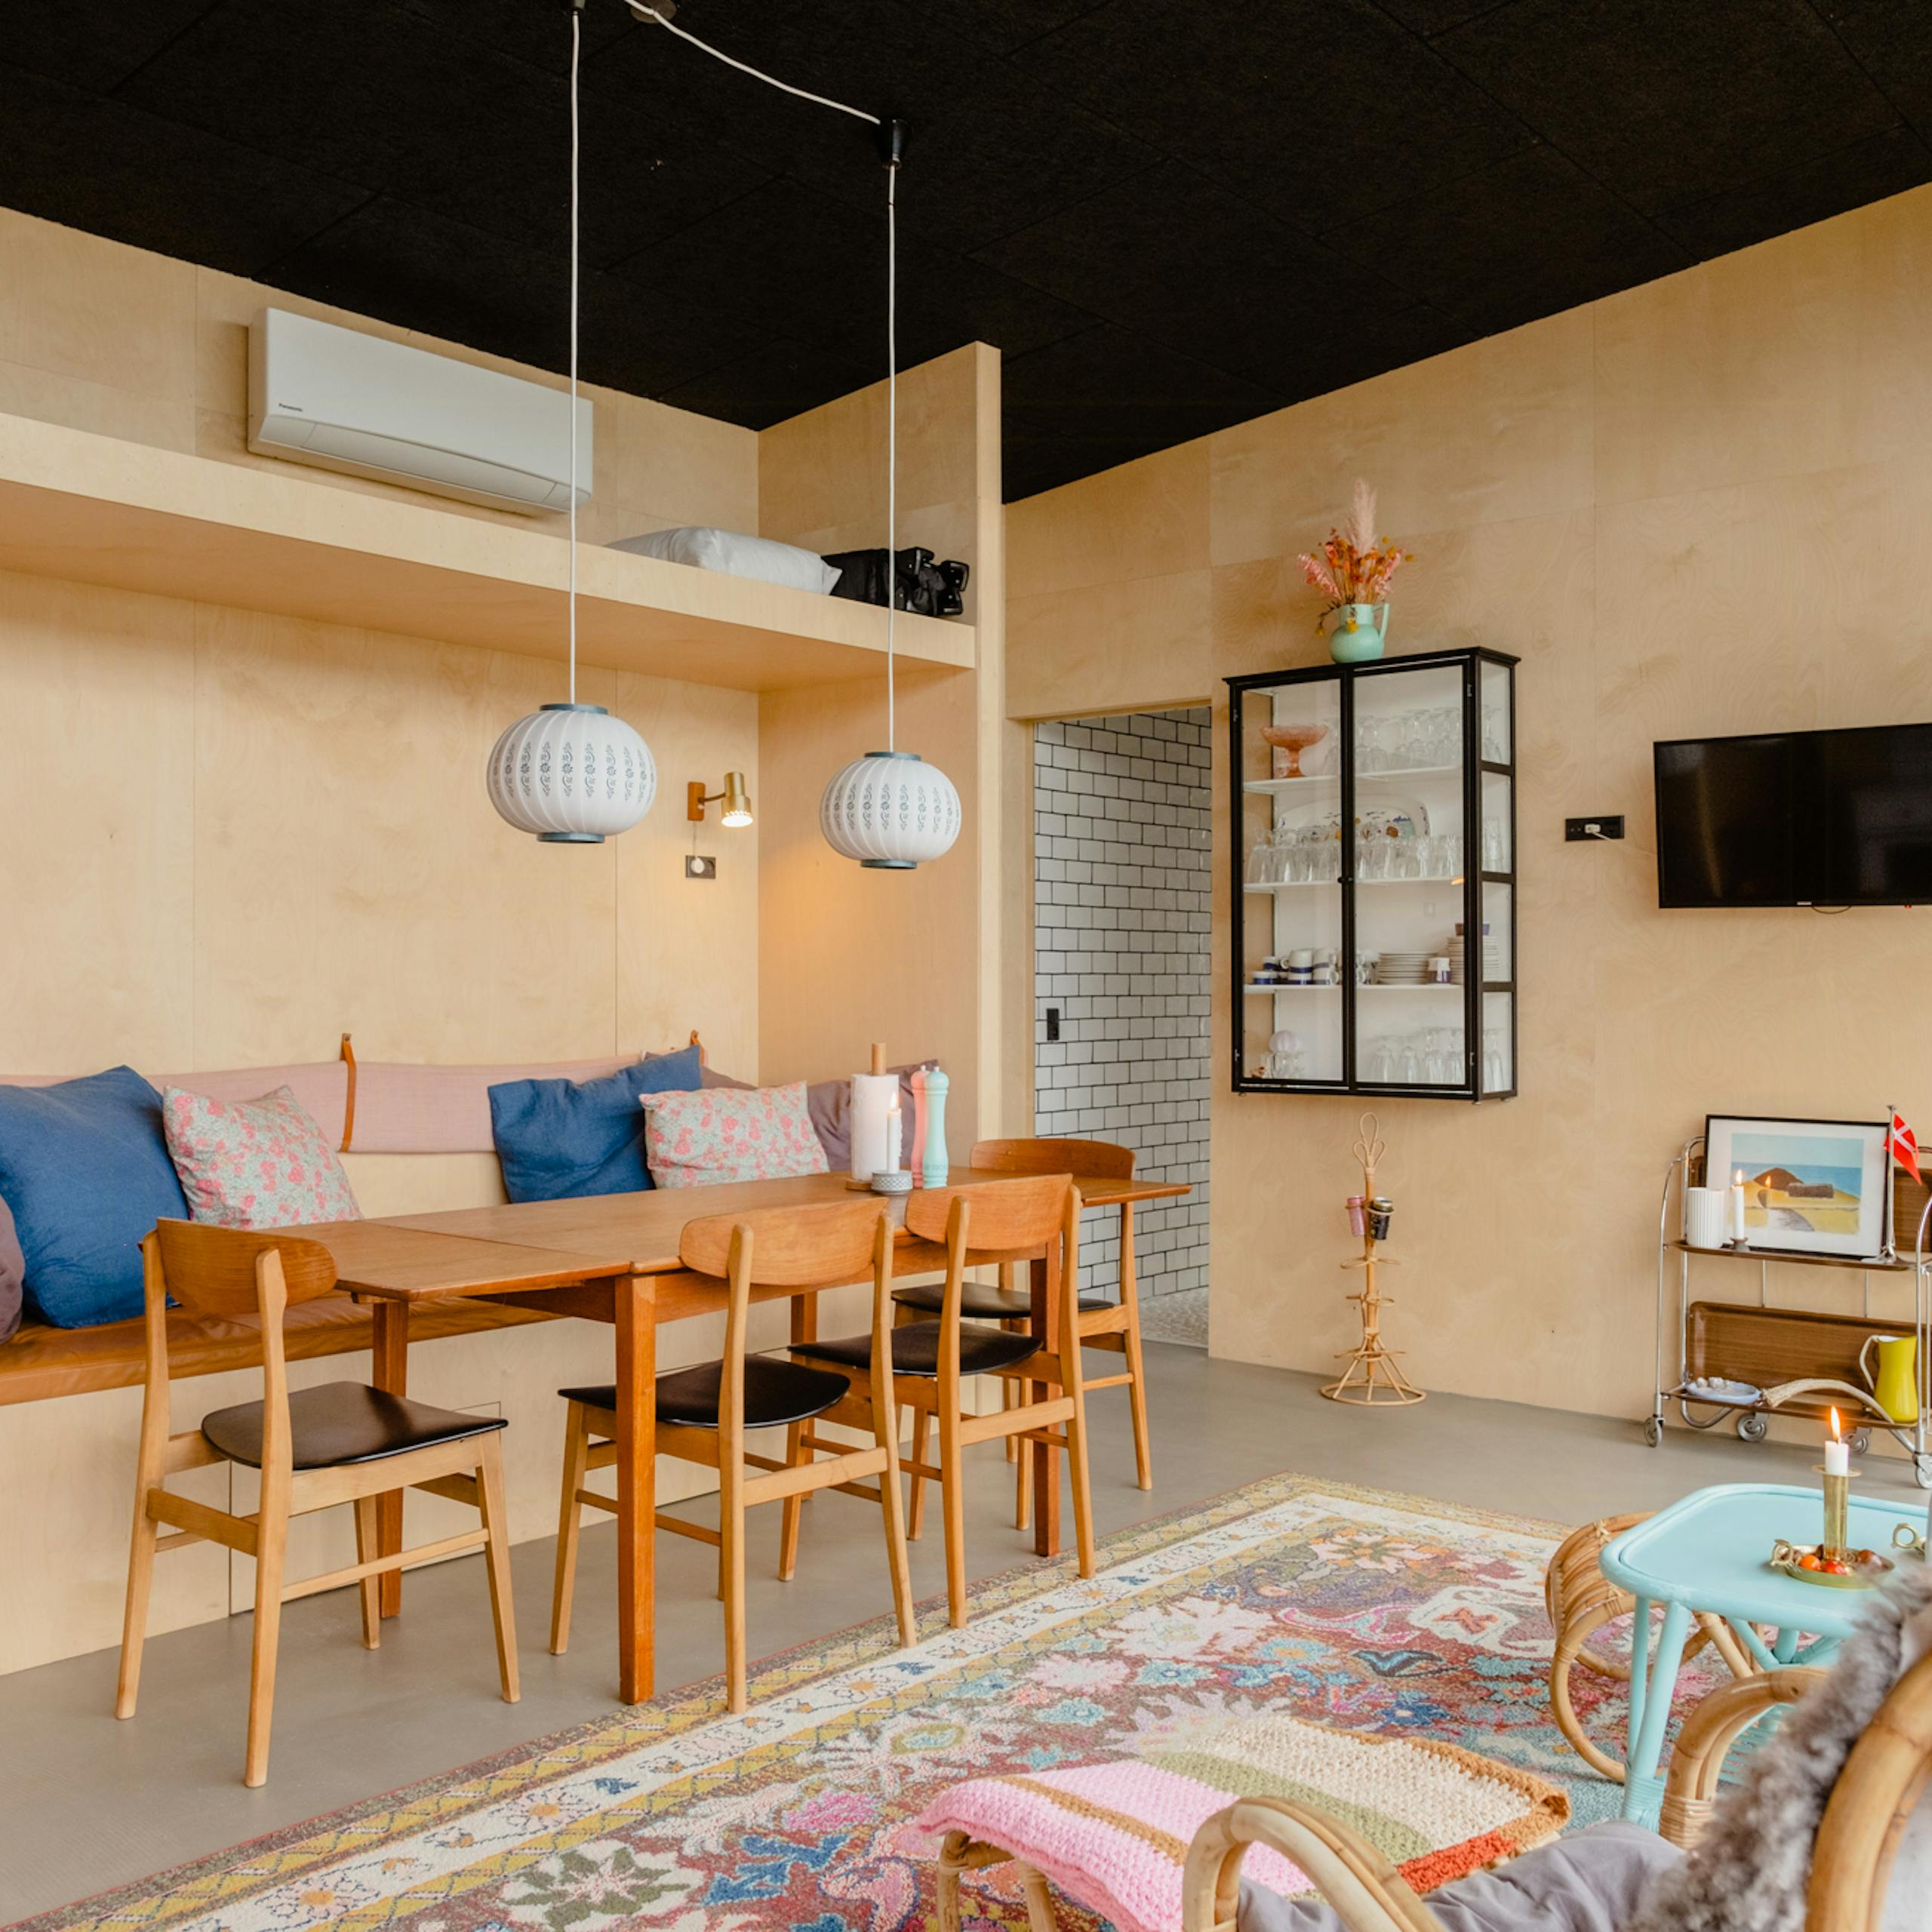
Werden Sie eins mit der Natur in "Oldes Hytte"
- Salling, Dänemark
- 4 Gäste · 2 Schlafzimmer
- 439 m zu Strand
- Haus · 47 m²
2. Welches Preisniveau kann ich mir leisten?
Wenn man berechnet hat, wie viel man monatlich in seinem Budget übrig hat, kann man anfangen, rückwärts zu rechnen und zu sehen, welches Preisniveau man sich leisten kann.
Beim Kauf einer Ganzjahreswohnung kann man typischerweise 80 Prozent des Preises leihen, bei einem Ferienhaus jedoch bis zu 75 Prozent des Wertes, sagt Karen Laursen.
„Man kann auch den letzten Teil des Ferienhauses finanzieren lassen, aber die allermeisten entscheiden sich dafür, die 75 Prozent mit einem Realkreditdarlehen zu finanzieren, zusätzlich zu dem, was sie selbst gespart haben. Das wäre typischerweise vorteilhaft, da es über eine Kreditgenossenschaft in der Regel günstiger ist. Das ist natürlich auch eine individuelle Bewertung, da einige einen Eigenanteil haben, wenn sie bereits Immobilien besitzen. Wenn Sie also Wert in Ihrer eigenen Immobilie haben, kann dies vielleicht auf diese Weise geschehen.“
Wenn man über eine Kreditgenossenschaft Geld für den Kauf eines Ferienhauses leiht, möchten diese das Ferienhaus in der Regel auch selbst bewerten, erklärt Karen Laursen.
„Das liegt daran, dass der Verkaufspreis typischerweise eine Bewertung ist, die der Immobilienmakler auf der Grundlage festgelegt hat, dass Käufer ein möglichst gutes Geschäft machen sollen. Aber typischerweise wird das Ferienhaus zum vereinbarten Handelspreis bewertet. Wenn es einen großen Unterschied zwischen diesen beiden Zahlen gibt, werden wir Sie darüber informieren. Wir arbeiten mit TotalKredit zusammen, daher wird deren Gutachter uns eine Rückmeldung geben, dass wir möglicherweise kein Geld zu diesem Preis leihen können“, sagt sie.
3. Das sollten Sie bei der Suche nach einem Ferienhaus berücksichtigen
„Welche Art von Ferienhaus Sie wählen sollten, hängt ganz davon ab, wofür das Ferienhaus genutzt werden soll“, sagt Karen Laursen. Aber es gibt dennoch ein paar Dinge, die man bedenken sollte:
„Ich finde, man sollte über die Lage nachdenken, und dann sollte man natürlich den durchschnittlichen Preis pro Quadratmeter in den Gebieten vergleichen, in denen man ein Ferienhaus sucht. Die Ferienhauspreise sind landesweit im Durchschnitt nur um 7-8 Prozent gesunken, sie haben also keinen besonders großen Rückgang erlebt. Und dann sollte man sich ansehen, wie lange sie auf dem Markt waren, wenn sie zum Verkauf stehen. In dem Gebiet, in dem ich vor Corona ein Ferienhaus hatte, standen die Ferienhäuser zwei bis drei Jahre zum Verkauf, bevor sie verkauft wurden. Das ist eine lange Zeit, um ein Ferienhaus zu pflegen, an dem man kein großes Interesse mehr hat.“
Laut Karen Laursen ist es eine gute Idee, die folgenden Elemente zu berücksichtigen, wenn Sie nach einem Ferienhaus suchen:
1. Lage
2. Quadratmeterpreis – vergleichen Sie den Quadratmeterpreis in den Gebieten, in denen Sie suchen.
3. Liegezeiten – wie lange waren die Ferienhäuser in der Gegend im Durchschnitt zum Verkauf? Auch wenn Sie denken, dass Sie das Ferienhaus für immer behalten werden, ist es eine gute Idee, dies im Hinterkopf zu behalten, falls Sie möglicherweise jahrelang Kosten für ein Ferienhaus haben, nachdem Sie es eigentlich verkaufen wollten.
4. Grundsteuern – die in den attraktivsten Ferienhausgebieten teurer sein können als anderswo im Land. Darüber werden Sie vor dem Kauf immer klar informiert.
5. Kosten für Wasser, Heizung und Strom
6. Ferienhausversicherung
7. Abwasser – in einigen Ferienhausgebieten ist die Kanalisation bald so alt, dass sie ersetzt werden muss. Überprüfen Sie die lokalen Pläne in der Gegend und die Eigentümergemeinschaften, um zu sehen, ob dort eine potenzielle Ausgabe liegt.
8. Naturbedingungen der Umgebung – ein Ferienhaus am Meer erfordert eine andere Wartung als ein Ferienhaus in den Bergen, berücksichtigen Sie also, was das Ferienhaus je nach Lage benötigt.
9. Sonstige Betriebs- und Wartungskosten
10. Vermietungshistorie – wenn das Ferienhaus zuvor vermietet wurde, können Sie die Historie der letzten drei Jahre überprüfen und 75 % dieser Mieteinnahmen zu Ihrem Einkommen hinzufügen. Dadurch erhöht sich der Überschuss in Ihrem Budget, und Sie können sich ein teureres Ferienhaus leisten. Wenn es noch nicht vermietet wurde, können Sie eine Schätzung aus der Historie ähnlicher Ferienhäuser von einem Vermietungsunternehmen einholen.
Darüber hinaus betont Thomas Gustav Hedegaard, wie wichtig es ist, wirklich darüber nachzudenken, welche Ausgaben sich auf den monatlich verfügbaren Betrag auswirken können, wenn man den Lebensstil mit einem Ferienhaus annimmt:
„Wenn man plant, selbst zu renovieren und zu bauen, ist es wichtig, zum Beispiel an Transportkosten zum und vom Ferienhaus zu denken. Daran hatte ich nicht gedacht. Das erforderte, dass ich ein Auto mit Kraftstoff und Versicherungen hatte“, erzählt er.
„Und dann gibt es verschiedene Ausgaben für die Bank. Das ist ja Geld, das nicht unbedingt auf irgendeine Weise zurückkommt. Das waren vielleicht 15.000 Kronen, bei denen ich zusehen musste, wie sie in den Taschen anderer landeten. Das ist ja fair, denn sie gehen ja ein Risiko ein, indem sie mir das Geld leihen, aber das waren Ausgaben, die nicht Teil der Investitionen sind, die ich durch den Bau tätige.“
4. Überprüfen Sie die Vermietungshistorie des Ferienhauses
Wenn Sie ein Ferienhaus kaufen, das zuvor vermietet wurde, können Sie in der Regel die Mieteinnahmen der letzten drei Jahre einsehen. Und das hat Auswirkungen auf Ihr Darlehen:
„Sie können 75 Prozent dieser Mieteinnahmen nehmen und diesen Betrag zu dem hinzufügen, was Sie monatlich in Ihrem Budget übrig haben. Das bedeutet, dass Sie ein teureres Ferienhaus kaufen können, da der Betrag, den Sie übrig haben, durch diese Mieteinnahmen positiv beeinflusst wird.“
All dies dient dazu, Sie und Ihre Finanzen bestmöglich zu schützen, damit Sie langfristig keine zu knappen Finanzen haben. Es soll ja eine gute Erfahrung sein, ein Ferienhaus zu besitzen.
„Wenn Sie sich in ein Ferienhaus verliebt haben, das noch nie vermietet wurde, ist es oft möglich, Hilfe zu bekommen“, sagt Karen Laursen. „Sprechen Sie mit einem Vermietungsunternehmen und fragen Sie, ob sie Ihnen eine Schätzung geben können, wie viel ein ähnliches Ferienhaus gleicher Größe mit der gleichen Anzahl an Schlafplätzen an Mieteinnahmen generieren könnte. Wie viel müssten Sie das Ferienhaus vermieten und wie hoch wäre der Preis typischerweise pro Woche? Obwohl die Schätzung als eine Art Dokumentation verwendet werden kann, wird die Bank dennoch vorsichtiger sein, als wenn das Ferienhaus selbst eine Historie in dieser Hinsicht hätte“, sagt Karen Laursen.
„All dies dient dazu, Sie und Ihre Finanzen bestmöglich zu schützen, damit Sie langfristig keine zu knappen Finanzen haben. Es soll ja eine gute Erfahrung sein, ein Ferienhaus zu besitzen.“


Familienferienhaus in der mit Heidekraut bewachsenen Landschaft
- Svinkløv Plantage, Dänemark
- 6 Gäste · 3 Schlafzimmer
- 103 m zu Strand
- Haus · 89 m²
5. „Diese dumme Bank, wie überliste ich sie?“
Dass die Bank auch seine Finanzen berücksichtigen würde, war nicht das Erste, woran Thomas Gustav Hedegaard dachte, als er Geld für ein Ferienhaus leihen wollte.
„Bevor ich Geld leihen durfte und bevor ich die ersten Gespräche mit meiner Bank hatte, glaube ich tatsächlich, dass ich ein bisschen Angst vor der Bank hatte. Aber man muss sich daran erinnern, dass sie in dieser Situation Mitspieler sind. Und da glaube ich, dass ich manchmal zu Hause saß und dachte, diese dumme Bank, wie überliste ich sie, um mir etwas mehr zu leihen. Der ganze Prozess, einen guten Dialog mit seiner Bank führen zu können, ist etwas, das ich, glaube ich, wichtig fand zu lernen, dass die Bank in dieser Situation tatsächlich für mich gearbeitet hat“, erzählt er.
6. Wählen Sie Lösungen, die den Wiederverkauf des Ferienhauses ermöglichen
Ein Teil der finanziellen Abhängigkeit von einem Ferienhaus besteht auch darin, die Möglichkeit zu bedenken, dass sich die eigene Lebenssituation und die Menge an zusätzlichem Geld im Budget ändern können. Deshalb ist es wichtig, das Ferienhaus bei Bedarf wieder loswerden zu können, und darüber hat Thomas Gustav Hedegaard viel nachgedacht.
„Die Bank sagte mir, dass die Qualität des Gebauten auf einem Niveau sein sollte, das einen Wiederverkauf ermöglicht. Egal wie tief meine Absichten waren, es für immer zu behalten, es durfte kein zu eigenwilliges Ferienhaus werden, das nur ich schätzen würde“, erzählt er.
Trotzdem stehe ich während des gesamten Bauprozesses vor Entscheidungen, bei denen ich mich frage, ob nur ich den Wert der von mir gewählten Lösungen sehe.
Er hat sein eigenes Ferienhaus selbst gebaut, während er sich zum Zimmermann ausbilden ließ, und mit dem Budget eines Studenten war es besonders wichtig, kluge, wirtschaftliche Entscheidungen zu treffen. Gleichzeitig hat er als Zimmermann eine Liebe zu Qualität und gutem Handwerk.
„Es wird so klingen, als ob die Absicht ist, das Ferienhaus zu verkaufen, und das ist es nicht. Trotzdem stehe ich während des gesamten Bauprozesses vor Entscheidungen, bei denen ich mich frage, ob nur ich den Wert der von mir gewählten Lösungen sehe. Wenn ich plötzlich viele Stunden damit verbringe, einen Boden zu verlegen, hätte es nicht genauso gut ein billiger Kunststoffboden sein können, der einfacher zu pflegen und zu vermieten wäre? Da habe ich beurteilt, dass es die Zeit und das Geld wert ist, nur weil es mir in diesen Situationen etwas wert ist“, erzählt er.
„In diesen Situationen kann ich nicht beurteilen, ob Wirtschaftlichkeit und Bewusstsein für den Vermietungswert so sehr im Fokus stehen sollten. Aber das sind die interessanten Entscheidungen – besonders wenn ich weiß, dass ich mit relativ wenig übrig im Budget jeden Monat ganz an der Grenze war, Geld leihen zu dürfen.“

Einiges, was es ihm ermöglicht hat, hochwertige Lösungen zu schaffen, die dennoch budgetfreundlich waren, war die Suche im Internet nach guten Fundstücken – und die Bereitschaft, zuzuschlagen:
„Fenster mit falschen Maßen, gebrauchte Türen und gebrauchte Böden aus edlen Materialien, darauf hätte ich nicht verzichten wollen, aber sie waren auch günstiger, als wenn ich sie neu gekauft hätte. Und da kann man riskieren, fünf Terrassentüren zu finden, die perfekt zum Ferienhaus passen, zu einem etwas ungünstigen Zeitpunkt. Die Kosten von vielleicht 500-600 Kronen im Monat für einen kleinen Lagerraum können Ihnen langfristig viel Geld sparen. Das ist ein Bereich, in dem man bei einem Bauprozess etwas mehr Geld finden kann“, erzählt er.
Egal wie tief meine Absichten waren, es für immer zu behalten, es durfte kein zu eigenwilliges Ferienhaus werden, das nur ich schätzen würde
Die besten Orte, um diese Fundstücke zu machen, sind laut Thomas Gustav Hedegaard Laurits.com, Finn, Facebook Marketplace oder Facebook-Gruppen, wo man Baumaterialien und gebrauchte Dinge finden kann.
„In Perioden habe ich diese Seiten fast täglich angesehen, weil ich wusste, dass es im ganzen Ferienhaus das gleiche Fenstermodell sein sollte. Dann konnte ich meine Pause nutzen, um ihnen zu schreiben, ob ich sie kaufen könnte. Dann fahre ich zum Beispiel nach der Arbeit nach Haderslev, um nur ein Fenster abzuholen, weil es die richtige Farbe hatte und nur 500 Kronen kostet, und neu vielleicht 3.000-4.000-5.000 Kronen kostet. Es geht also nur darum, ständig dabei zu sein, denn die guten Angebote verschwinden.“


Geschrieben von Nina Lykke
April 2023
